低位修复 / 延续待察
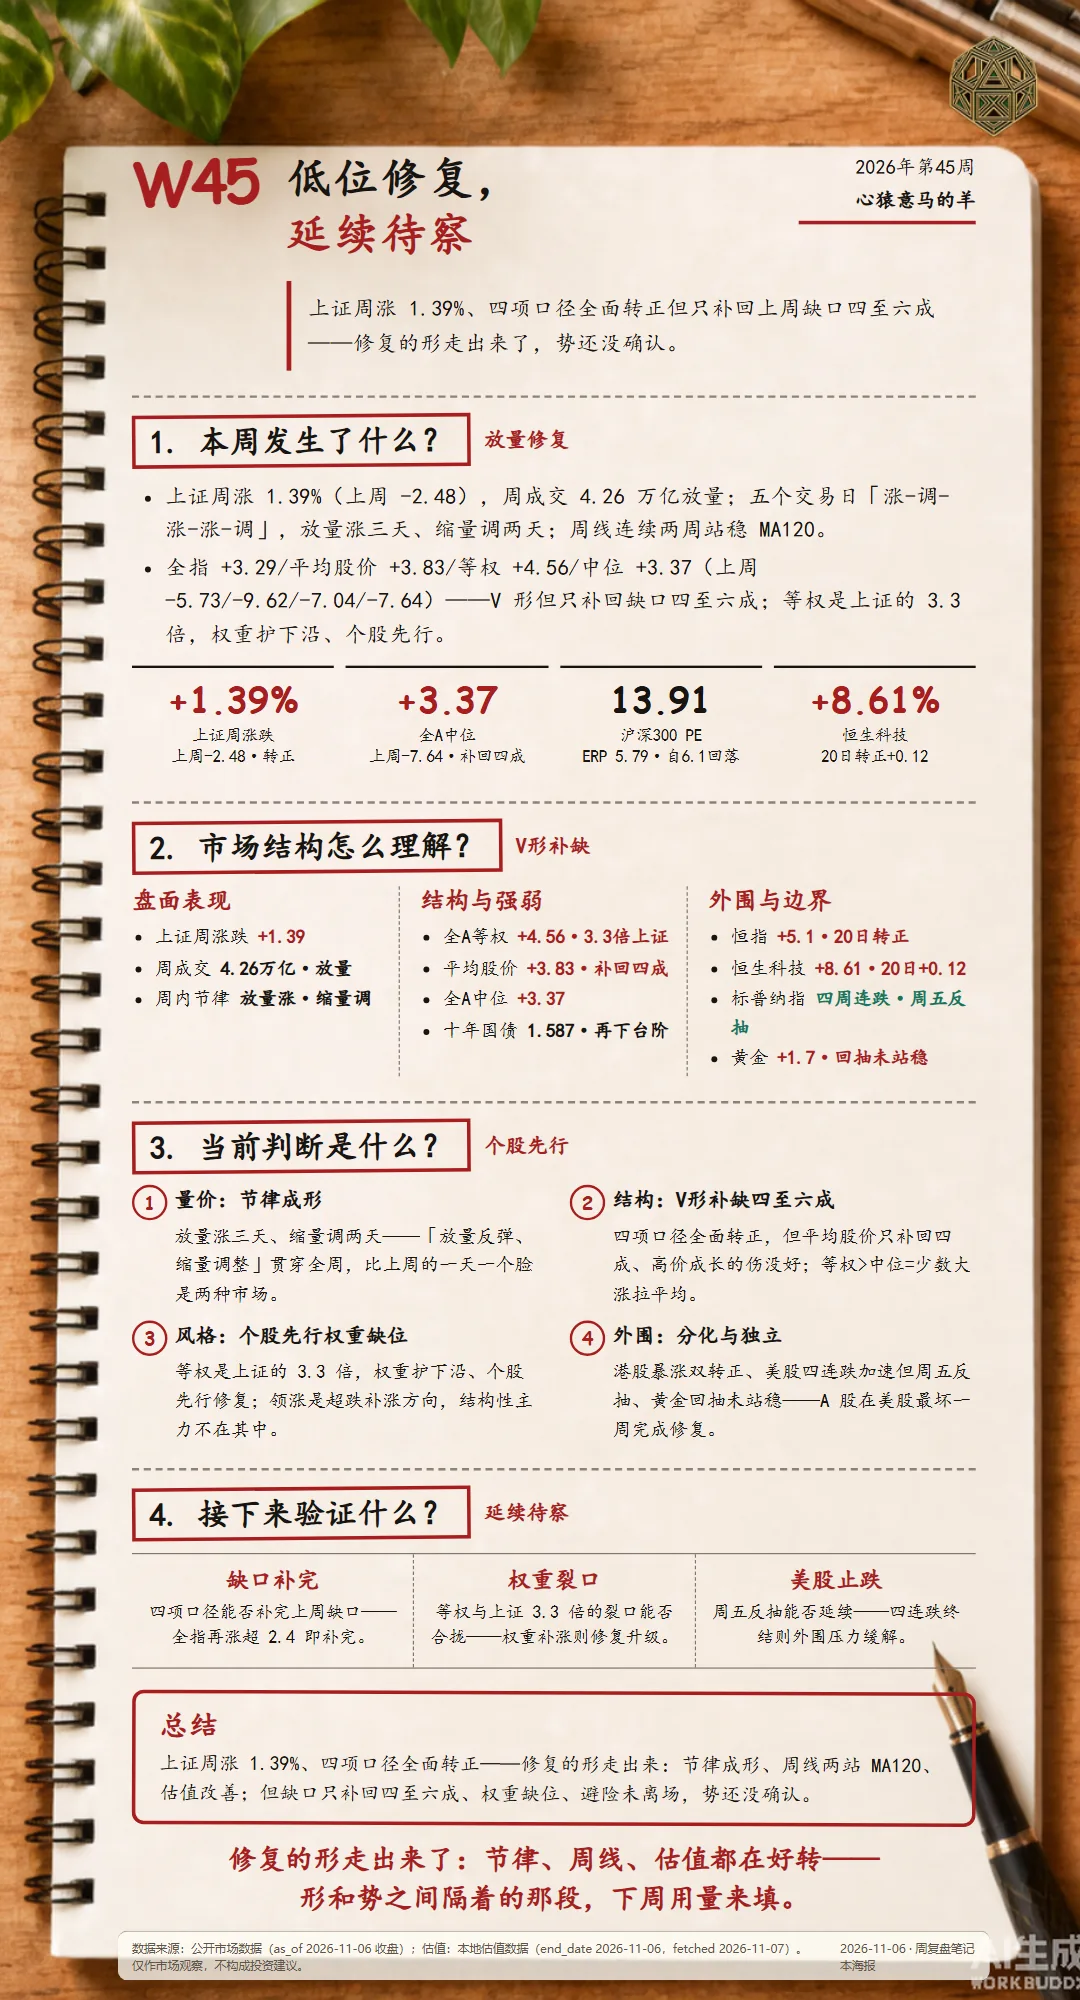
上证周涨 1.39%(上周 -2.48),周成交 4.26 万亿较上周 3.65 放量;五个交易日「涨-调-涨-涨-调」,放量涨三天、缩量调两天,「放量反弹、缩量调整」的节律贯穿全周。四项口径全面转正:中证全指 +3.29、平均股价 +3.83、全A等权 +4.56、全A中位 +3.37——对照上周 -5.73/-9.62/-7.04/-7.64 是 V 形,但只补回上周缺口的四成到六成;等权是上证的 3.3 倍,权重护住下沿、个股先行修复。周线连续两周站稳 MA120 中长期均线,沪深300 月线升幅同比由 -8.28 转正到 +1.45;估值端沪深300 PE 13.91、ERP 自 6.1 回落到 5.79,十年国债 1.587 再下台阶。外围分化:港股暴涨(恒指 +5.1、恒生科技 +8.61,双双把 20 日涨跌转正),美股周线四连跌加速但周五反抽(纳指 +1.09)。主要矛盾是:**修复的「形」已经走出来(节律、周线、估值、月线同比全好转),「势」还没确认——缺口没收完、权重没接棒、防御与避险(国债ETF 三度新高)没离场。** 下周看三点:个股能否补完缺口、权重裂口能否合拢、美股四连跌能否终结。
导语
上证周涨 1.39%(上周 -2.48),周成交 4.26 万亿较上周 3.65 放量;五个交易日「涨-调-涨-涨-调」,放量涨三天、缩量调两天,「放量反弹、缩量调整」的节律贯穿全周。四项口径全面转正:中证全指 +3.29、平均股价 +3.83、全A等权 +4.56、全A中位 +3.37——对照上周 -5.73/-9.62/-7.04/-7.64 是 V 形,但只补回上周缺口的四成到六成;等权是上证的 3.3 倍,权重护住下沿、个股先行修复。周线连续两周站稳 MA120 中长期均线,沪深300 月线升幅同比由 -8.28 转正到 +1.45;估值端沪深300 PE 13.91、ERP 自 6.1 回落到 5.79,十年国债 1.587 再下台阶。外围分化:港股暴涨(恒指 +5.1、恒生科技 +8.61,双双把 20 日涨跌转正),美股周线四连跌加速但周五反抽(纳指 +1.09)。主要矛盾是:修复的「形」已经走出来(节律、周线、估值、月线同比全好转),「势」还没确认——缺口没收完、权重没接棒、防御与避险(国债ETF 三度新高)没离场。 下周看三点:个股能否补完缺口、权重裂口能否合拢、美股四连跌能否终结。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 上证指数(周) | +1.39%(上周 -2.48),收 3649;日K低位修复、仍构建底部形态;周线连续两周站稳 MA120,周变化 -8.05(上周 -9.32)收窄;20 年均线:2015 年后向上收敛三角形、维持上涨态势 | 2026-11-06 收盘 | 公开市场数据 |
| 周成交 | 4.26 万亿(上周 3.65,放量);周内节律「涨-调-涨-涨-调」,放量涨三天、缩量调两天 | 2026-11-06 | 公开市场数据 |
| 东财口径 | 中证全指 +3.29(上周 -5.73,收复 57%)/ 平均股价 +3.83(上周 -9.62,补回四成) | 2026-11-06 收盘 | 公开市场数据 |
| 通达信口径 | 全A等权 +4.56(上周 -7.04)/ 全A中位 +3.37(上周 -7.64)——等权是上证的 3.3 倍、等权>中位=少数大涨拉平均 | 2026-11-06 收盘 | 公开市场数据 |
| 沪深300 月线 | MA5 向下穿 MA20、MA10 向下、MA20 向上略走缓;升幅同比【今:+1.45 | 上:-8.28】——月K在前一月K底端走修复 | 2026-11-06 |
| 估值 | 沪深300 PE 13.91(中位 13.59/70分位 15.28)/ 上证50 11.89 / 创业板 35.32 / 中证500 33.20 / 中证1000 30.02;ERP 5.79【分位 74】(上周 6.1) | 2026-11-06 | 本地估值数据(fetched 2026-11-07) |
| 十年国债 | 1.587%(中位 3.23/30分位 2.89,全史分位约 1.9——极低位再下台阶) | 2026-11-06 | 本地估值数据(fetched 2026-11-07) |
| 行业 | 强势:贵金属、光伏、影视院线、能源金属、电力、消费电子、装修、传媒、电池、电商——半导体、元件、银行等结构性主力不在其中;行业效应随量走 | 2026-11-06 | 公开市场数据 |
| 债市 | 国债ETF 周二收复、周三/周四/周五三度新高——避险全程未离场 | 2026-11-06 | 公开市场数据 |
| 商品 | 文华商品极速下跌后首次站稳(日线/周线),石油修复、其余跌幅收窄——拖累暂缓 | 2026-11-06 | 公开市场数据 |
| 港股 | 恒指 +5.1(上周 0.87;20 日 +2.93 保持转正)/ 恒生科技 +8.61(上周 -3.02;20 日 +0.12 勉强转正) | 2026-11-06 收盘 | 公开市场数据 |
| 美股 | 道指 -0.94 / 标普 -2.68 / 纳指 -3.37——周线四连跌且加速;周五反抽(纳指 +1.09/标普 +0.31) | 2026-11-06 美股收盘 | 公开市场数据 |
| 黄金 | +1.7(上周 -1.02),回抽未站稳、仍受 5 日周线压制,下跌序列持续 | 2026-11-06 | 公开市场数据 |
当前判断
确认原文
题眼:低位修复 / 延续待察
上证周涨 1.39%(上周 -2.48),周成交 4.26 万亿较上周 3.65 放量;五个交易日「涨-调-涨-涨-调」,放量涨三天、缩量调两天,「放量反弹、缩量调整」的节律贯穿全周。四项口径全面转正:中证全指 +3.29、平均股价 +3.83、全A等权 +4.56、全A中位 +3.37——对照上周 -5.73/-9.62/-7.04/-7.64 是 V 形,但只补回上周缺口的四成到六成;等权是上证的 3.3 倍,权重护住下沿、个股先行修复。周线连续两周站稳 MA120 中长期均线,沪深300 月线升幅同比由 -8.28 转正到 +1.45;估值端沪深300 PE 13.91、ERP 自 6.1 回落到 5.79,十年国债 1.587 再下台阶。外围分化:港股暴涨(恒指 +5.1、恒生科技 +8.61,双双把 20 日涨跌转正),美股周线四连跌加速但周五反抽(纳指 +1.09)。主要矛盾是:修复的「形」已经走出来(节律、周线、估值、月线同比全好转),「势」还没确认——缺口没收完、权重没接棒、防御与避险(国债ETF 三度新高)没离场。下周看三点:个股能否补完缺口、权重裂口能否合拢、美股四连跌能否终结。
边界与观察
- 缺口补完:四项口径能否补完上周缺口——全指再涨超 2.4 即补完(+3.29 已收复 57%)。
- 权重裂口:等权与上证 3.3 倍的裂口能否合拢——权重补涨则修复升级,继续掉队则指数与个股分叉加深。
- 美股止跌:周五反抽(纳指 +1.09/标普 +0.31)能否延续——四连跌终结则外围压力缓解;再破位则修复受制。
- 普涨扩散:中位数能否追上等权(差距收窄)——多数个股涨得温和 vs 少数大涨拉平均的结构能否改善。
- 股债裁决:国债ETF 三度新高、避险全程未离场——资金最终向哪边搬家仍待分胜负。
周度点评
确认原文
- 量价:周成交 4.26 万亿(上周 3.65)放量;五个交易日「涨-调-涨-涨-调」——1.78/1.70/2.04/2.12/1.66 逐日看,放量涨三天、缩量调两天,「放量反弹、缩量调整」的节律贯穿全周。这与上周「红盘→深跌→普涨→深跌→加速破位」的一天一个脸是两种市场。
- 上证指数·周K:周涨 1.39%(上周 -2.48),收在 3649;日K低位修复、仍在构建底部形态,但周线连续两周站稳 MA120 中长期均线——上周的「勉强站上」这周变成「站稳两周」,周变化 -8.05(上周 -9.32)在收窄。20 年均线视角:2015 年后向上收敛三角形、维持上涨态势——长期框架没坏。
- 指数与个股:中证全指周 +3.29(上周 -5.73),收复上周跌幅的 57%——V 形修复、缺口还在。周内节奏与日稿一致:差值周二/周四连正(扩散立住)、周五转负(-0.41)——修复的扩散在周内也经历了「立住→收回」的完整循环。
- 大小盘:平均股价 +3.83 只补回上周 -9.62 的四成——跌得最重的回得最慢,高价成长的伤没好;全A等权 +4.56 是上证 +1.39 的 3.3 倍,权重护下沿、个股先行;等权>中位(4.56 vs 3.37)= 少数大涨拉平均,多数涨得温和——与上周「中位比等权跌得深的普跌实」正好换了个方向。
- 行业轮动:强势行业——贵金属、光伏、影视院线、能源金属、电力、消费电子、装修、传媒、电池、电商;母稿点得准:半导体、元件、银行这些上周的结构性主力不在其中——本周领涨的是超跌与补涨方向,不是原来的抱团核心。行业效应随量走:放量日百花齐放(周四)、缩量日只剩防御(周五)。
- 机构选择·核心资产:茅周内抗跌、银行周五独涨,宁跟随创业板先弹后回——机构端本周的关键词是「换手」而非「站队」:国债ETF 三度新高说明避险资金全程没离场,但进攻端(创业板/科创)也拿了两天主攻——钱两头都在、两边都不重仓,存量分歧的周度版。
- 债市:国债ETF 周二收复、周三/周四/周五三度新高——股涨债涨、股调债新高的存量分歧贯穿全周。十年国债 1.587 再下台阶(全史分位约 1.9)——债端的价格信号与股端修复并存,这是本周最值得记住的结构事实。
- 商品:文华商品在经历上周近三年最大单日周跌幅后,「日线和周线看都是极速下跌后的首次站稳」(母稿判断)——石油修复、其余跌幅收窄。商品的拖累可能暂时放缓(母稿预判),对 A 股周期端是边际改善。
- 外围:港股暴涨——恒指 +5.1、恒生科技 +8.61,双双把 20 日涨跌转正(恒指 +2.93、恒生科技 +0.12 勉强);美股周线四连跌且加速(标普 -2.68、纳指 -3.37),但周五反抽(纳指 +1.09、标普 +0.31);黄金 +1.7 回抽未站稳、下跌序列持续。外围的关键词是「分化」:港股补涨、美股寻底、黄金反复——A 股这周是在美股最坏的一周里完成修复的,独立性是本周成色的真正注脚。
个人感悟
确认原文
修复的形走出来了:节律、周线、估值都在好转——形和势之间隔着的那段,下周用量来填。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。