全面变差 / 耐心等底
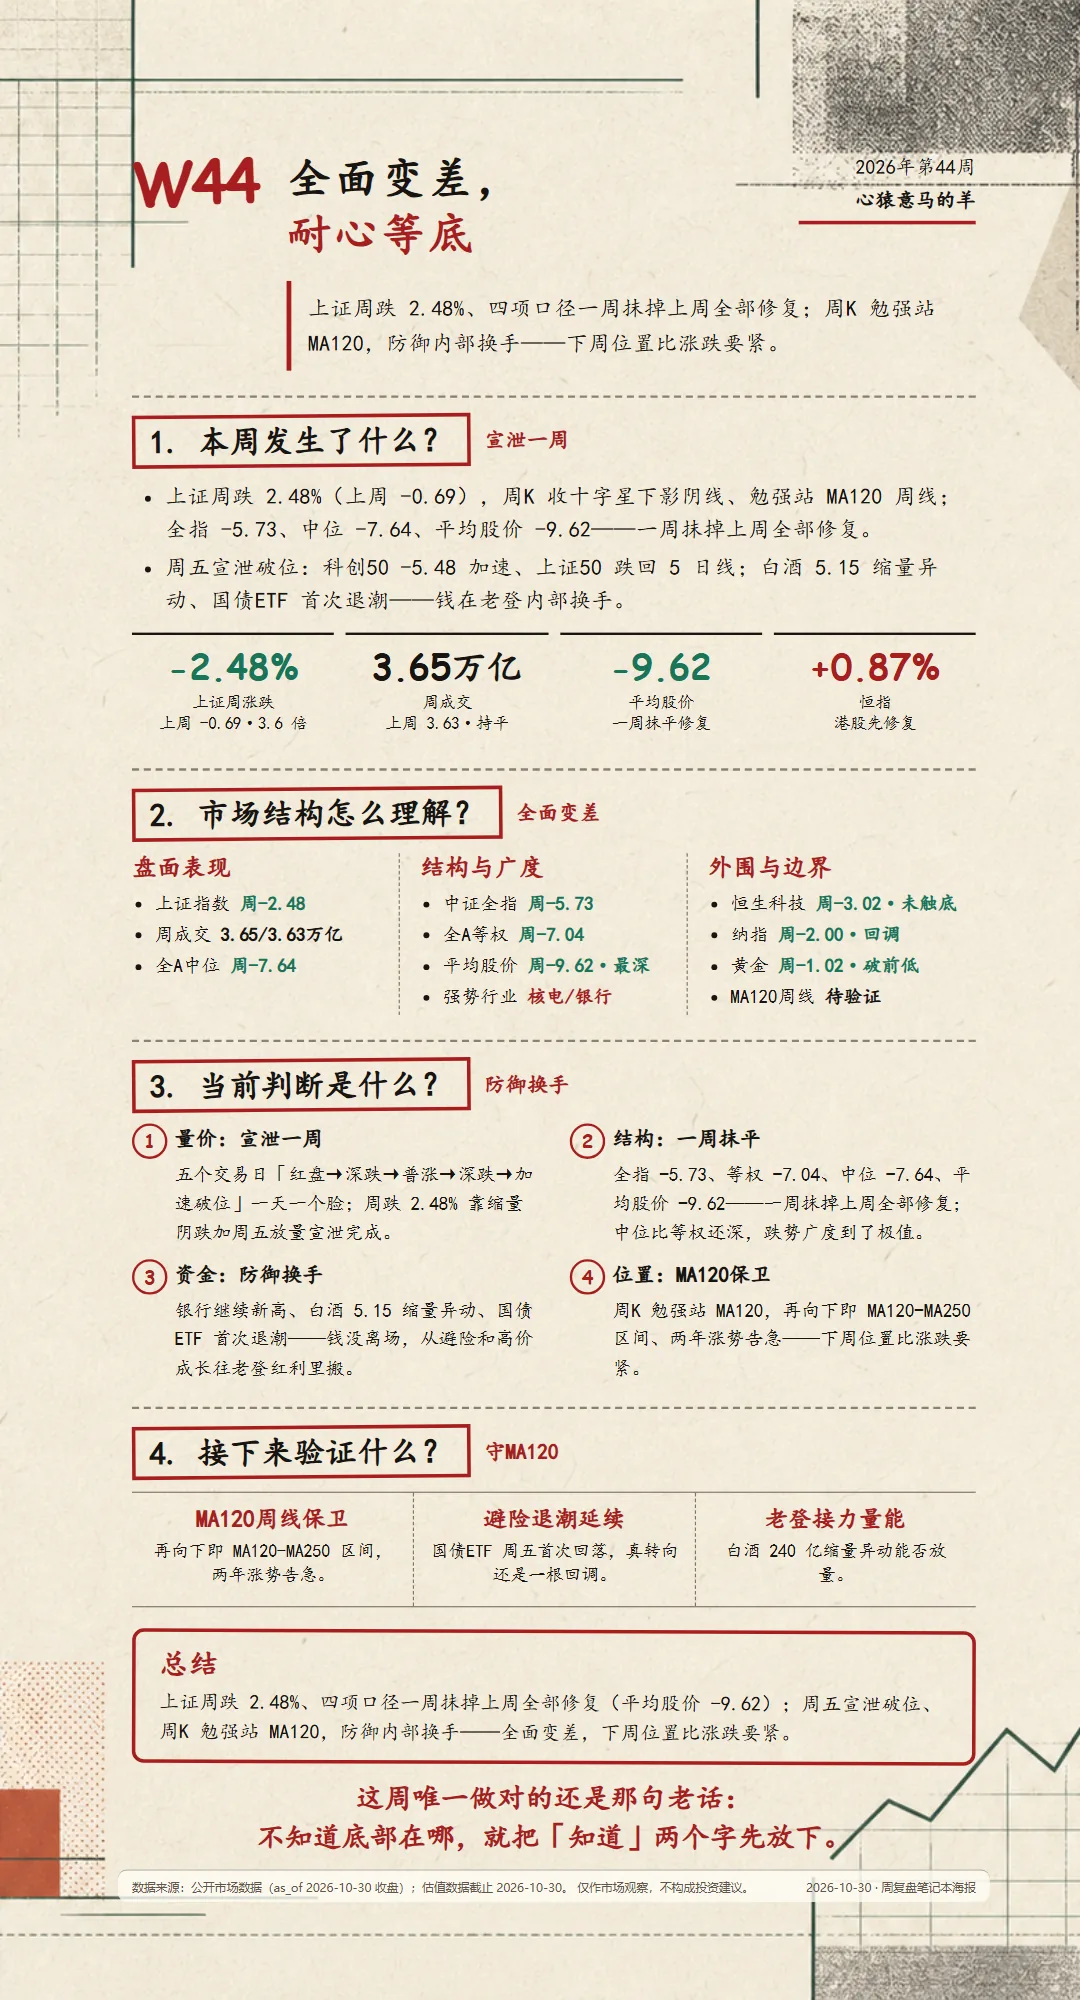
本周上证 -2.48%(上周 -0.69),跌幅放大到上周的 3.6 倍;成交 3.65 万亿(上周 3.63)持平——跌得多、量没放,靠缩量阴跌加周五一天的放量宣泄完成本周下跌。五个交易日「红盘→深跌→普涨→深跌→加速破位」一天一个脸,周K 收在十字星下影里的阴线、勉强站上 MA120 周线;再向下就是 MA120-MA250 区间,两年的涨势告急。个股端全面变差:全指 -5.73、等权 -7.04、中位 -7.64、平均股价 -9.62(上周 -0.67/-0.19/-0.88/+0.49)——一周抹掉上周全部修复还倒贴 7~10 个点,个股端跌幅是上证的 2.3~3.9 倍;中位比等权跌得还深,跌势广度到了极值。防御端在内部换手:银行继续创历史新高、周五白酒大涨 5.15 但金额仅 240 多亿,国债ETF 周五首次退潮(-0.25 下穿 5/10 日线)——钱没有离场,是从避险和高价成长往老登红利里搬。沪深300 月线两连阴、升幅同比 -8.28,两年涨幅已被吞没一半;ERP 6.1 高位微落、国债 1.65% 极低位,估值两端仍走极端。外围分化:恒指 +0.87 修复、恒生科技 -3.02 仍未触底;美股纳指 -2.00 回调明显、黄金 -1.02 破前低或惯性下探。主要矛盾是:**宣泄式加速与破位收官并存,全面的变差与「不知道底部在哪」同在——下周的位置(MA120 周线得失)比本周的涨跌更要紧。** 边界在于——MA120 周线保卫、避险退潮是真转向还是回调、老登接力量能能否放量。
导语
本周上证 -2.48%(上周 -0.69),跌幅放大到上周的 3.6 倍;成交 3.65 万亿(上周 3.63)持平——跌得多、量没放,靠缩量阴跌加周五一天的放量宣泄完成本周下跌。五个交易日「红盘→深跌→普涨→深跌→加速破位」一天一个脸,周K 收在十字星下影里的阴线、勉强站上 MA120 周线;再向下就是 MA120-MA250 区间,两年的涨势告急。个股端全面变差:全指 -5.73、等权 -7.04、中位 -7.64、平均股价 -9.62(上周 -0.67/-0.19/-0.88/+0.49)——一周抹掉上周全部修复还倒贴 710 个点,个股端跌幅是上证的 2.33.9 倍;中位比等权跌得还深,跌势广度到了极值。防御端在内部换手:银行继续创历史新高、周五白酒大涨 5.15 但金额仅 240 多亿,国债ETF 周五首次退潮(-0.25 下穿 5/10 日线)——钱没有离场,是从避险和高价成长往老登红利里搬。沪深300 月线两连阴、升幅同比 -8.28,两年涨幅已被吞没一半;ERP 6.1 高位微落、国债 1.65% 极低位,估值两端仍走极端。外围分化:恒指 +0.87 修复、恒生科技 -3.02 仍未触底;美股纳指 -2.00 回调明显、黄金 -1.02 破前低或惯性下探。主要矛盾是:宣泄式加速与破位收官并存,全面的变差与「不知道底部在哪」同在——下周的位置(MA120 周线得失)比本周的涨跌更要紧。 边界在于——MA120 周线保卫、避险退潮是真转向还是回调、老登接力量能能否放量。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 上证指数(周) | -2.48%(上周 -0.69,放大到 3.6 倍) | 2026-10-30 收盘 | 公开市场数据 |
| 周成交 | 3.65 万亿(上周 3.63,持平延续;历史最大 8.05) | 2026-10-30 收盘 | 公开市场数据 |
| 上证周线形态 | 五天「红盘→深跌→普涨→深跌→加速破位」一天一个脸;周K 收十字星下影里的阴线、勉强站 MA120 周线;周五图形破位 | 2026-10-30 收盘 | 公开市场数据 |
| 中证全指(周) | -5.73%(上周 -0.67) | 2026-10-30 收盘 | 公开市场数据 |
| A股平均股价(周) | -9.62%(上周 +0.49——一周抹平) | 2026-10-30 收盘 | 公开市场数据 |
| 通达信全A等权(周) | -7.04%(上周 -0.19) | 2026-10-30 收盘 | 公开市场数据 |
| 全A中位(周) | -7.64%(上周 -0.88;比等权跌得还深——广度极值) | 2026-10-30 收盘 | 公开市场数据 |
| 上指 20 年均线 | 周变化 -9.32(上周 -7.01);2015 年以来收敛三角形仍维持上涨态势 | 2026-10-30 收盘 | 公开市场数据 |
| 沪深300 月线 | MA5 下穿 MA10、MA10 向下、MA20 向上略走缓、60 走平略向下;月K 两连阴、上下影短实体大,升幅同比 -8.28%(上周 -5.73)——两年涨幅吞没一半 | 2026-10 月线 | 公开市场数据 |
| 强势行业 | 核电、银行(银行周五继续创历史新高;周五白酒 +5.15 但金额仅 240 多亿) | 2026-10-30 收盘 | 公开市场数据 |
| 文华商品 | 维持高位震荡区间、在短期周均线上——原油加持下保持强势 | 2026-10-30 收盘 | 公开市场数据 |
| 恒指 / 恒生科技(周) | +0.87%(上周 -4.52,修复)/ -3.02%(上周 -5.76,仍未看到触底) | 2026-10-30 收盘 | 公开市场数据 |
| 道指 / 标普 / 纳指(周) | -0.85% / -0.57% / -2.00%(回调明显,仍处顶部震荡区间) | 本周美股收盘 | 公开市场数据 |
| 黄金(周) | -1.02%(上周 -4.15),下破前低后可能惯性跌至 MA120 才能站稳 | 2026-10-30 收盘 | 公开市场数据 |
| 沪深300 ERP | 6.1(上周 6.16),高位微落 | 母稿自填(10-30) | 作者记录 |
| 沪深300 / 上证50 PE | 13.88(中位数 13.59 / 70分位 15.28)/ 11.96(11.55 / 13.78) | 2026-10-30 收盘 | 公开市场数据 |
| 创业板 / 中证500 / 中证1000 PE | 34.26(中位 50.24,深低于中位)/ 31.50(30.90,略高)/ 28.45(31.76,略低) | 2026-10-30 收盘 | 公开市场数据 |
| 十年期国债收益率 | 1.65%;中位数 3.23,30 分位数(危险阈值)2.89,分位约 1.2 | 2026-10-30 收盘 | 公开市场数据 |
本周判断
确认原文
题眼:全面变差 / 耐心等底
本周上证 -2.48%(上周 -0.69),跌幅放大到上周的 3.6 倍;成交 3.65 万亿(上周 3.63)持平——跌得多、量没放,靠缩量阴跌加周五一天的放量宣泄完成本周下跌。五个交易日「红盘→深跌→普涨→深跌→加速破位」一天一个脸,周K 收在十字星下影里的阴线、勉强站上 MA120 周线;再向下就是 MA120-MA250 区间,两年的涨势告急。个股端全面变差:全指 -5.73、等权 -7.04、中位 -7.64、平均股价 -9.62(上周 -0.67/-0.19/-0.88/+0.49)——一周抹掉上周全部修复还倒贴 710 个点,个股端跌幅是上证的 2.33.9 倍;中位比等权跌得还深,跌势广度到了极值。防御端在内部换手:银行继续创历史新高、周五白酒大涨 5.15 但金额仅 240 多亿,国债ETF 周五首次退潮(-0.25 下穿 5/10 日线)——钱没有离场,是从避险和高价成长往老登红利里搬。沪深300 月线两连阴、升幅同比 -8.28,两年涨幅已被吞没一半;ERP 6.1 高位微落、国债 1.65% 极低位,估值两端仍走极端。外围分化:恒指 +0.87 修复、恒生科技 -3.02 仍未触底;美股纳指 -2.00 回调明显、黄金 -1.02 破前低或惯性下探。主要矛盾是:宣泄式加速与破位收官并存,全面的变差与「不知道底部在哪」同在——下周的位置(MA120 周线得失)比本周的涨跌更要紧。 边界在于——MA120 周线保卫、避险退潮是真转向还是回调、老登接力量能能否放量。
边界与观察
- MA120 周线保卫:再向下即 MA120-MA250 区间,两年涨势告急。
- 避险退潮延续性:国债ETF 周五首次回落,真转向还是一根回调。
- 老登接力量能:白酒 240 亿缩量异动能否放量。
周度点评
确认原文
- 量价:成交 3.65 万亿(上周 3.63,持平延续)——跌得多、量没放:上证周跌 -2.48(上周 -0.69,放大到 3.6 倍),靠的是连续缩量阴跌加周五一天的放量宣泄;本周五天「红盘→深跌→普涨→深跌→加速破位」,一天一个脸。
- 上证指数:周K 收在十字星下影里的阴线,勉强站上 MA120 周线;20 年均线周变化 -9.32(上周 -7.01)——收敛三角形的长期上涨态势还在,短期跌幅却连续扩大;周五图形破位,下周初的位置比本周的涨跌更要紧。
- 内在结构·指数与个股:全指 -5.73、等权 -7.04、中位 -7.64、平均股价 -9.62(上周 -0.67/-0.19/-0.88/+0.49)——一周抹掉上周全部修复还倒贴 7
10 个点,个股端是上证的 2.33.9 倍。最扎眼的是中位比等权跌得还深(-7.64 vs -7.04):不只贵的在跌,普通股票也没幸免,跌势广度到了极值。 - 内在结构·大小盘:平均股价 -9.62 领跌全场——高价成长重灾(周五科创50 -5.48 加速、创业板 -4.13);防御端周五集体换手:银行继续创历史新高、白酒大涨 5.15(金额仅 240 多亿)、国债ETF 首次退潮 -0.25——钱没有离场,是从避险和高价成长往老登红利里搬。
- 长期结构与月线:沪深300 月线两连阴,升幅同比 -8.28(上周 -5.73)——基本吞没这两年一半涨幅;上指 20 年均线收敛三角形仍维持上涨态势,但两大家底正被接连测试:周K 勉强站 MA120,再向下就是 MA120-MA250 区间。
- 行业与商品:强势行业只剩核电、银行——防御与红利独活;文华商品维持高位震荡、在短期周均线上,原油加持下保持强势——商品与 A 股的宣泄是两个世界。
- 估值与避险:ERP 6.1(上周 6.16)高位微落、国债 1.65% 极低位(分位约 1.2),估值两端仍走极端;创业板 PE 34.26 已深低于中位数 50.24——跌出来的是便宜还是陷阱,边界还看不清。国债ETF 周五首次退潮(下穿 5/10 日线)——「避险从需求变趋势」的叙事可能正在翻页。
- 外围:港股分化——恒指 +0.87 修复、恒生科技 -3.02 仍未看到触底;美股纳指 -2.00 回调明显但仍处顶部震荡区间,道指标普维持震荡;黄金 -1.02 下破前低,可能惯性跌至 MA120 才能站稳。外围跌势仍在传导链上。
- 连续性与下周观察:判断栏那句就是本周总结——「全面的变差,就是不知道底部在哪,只能耐心」。下周盯三件事:MA120 周线保卫(再向下即 MA120-MA250 区间,两年涨势告急)、避险退潮是转向还是回调、老登接力量能(白酒 240 亿缩量异动能否放量)。
个人感悟
确认原文
这周唯一做对的还是那句老话:不知道底部在哪,就把「知道」两个字先放下。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。