周线回落 / 收敛待破
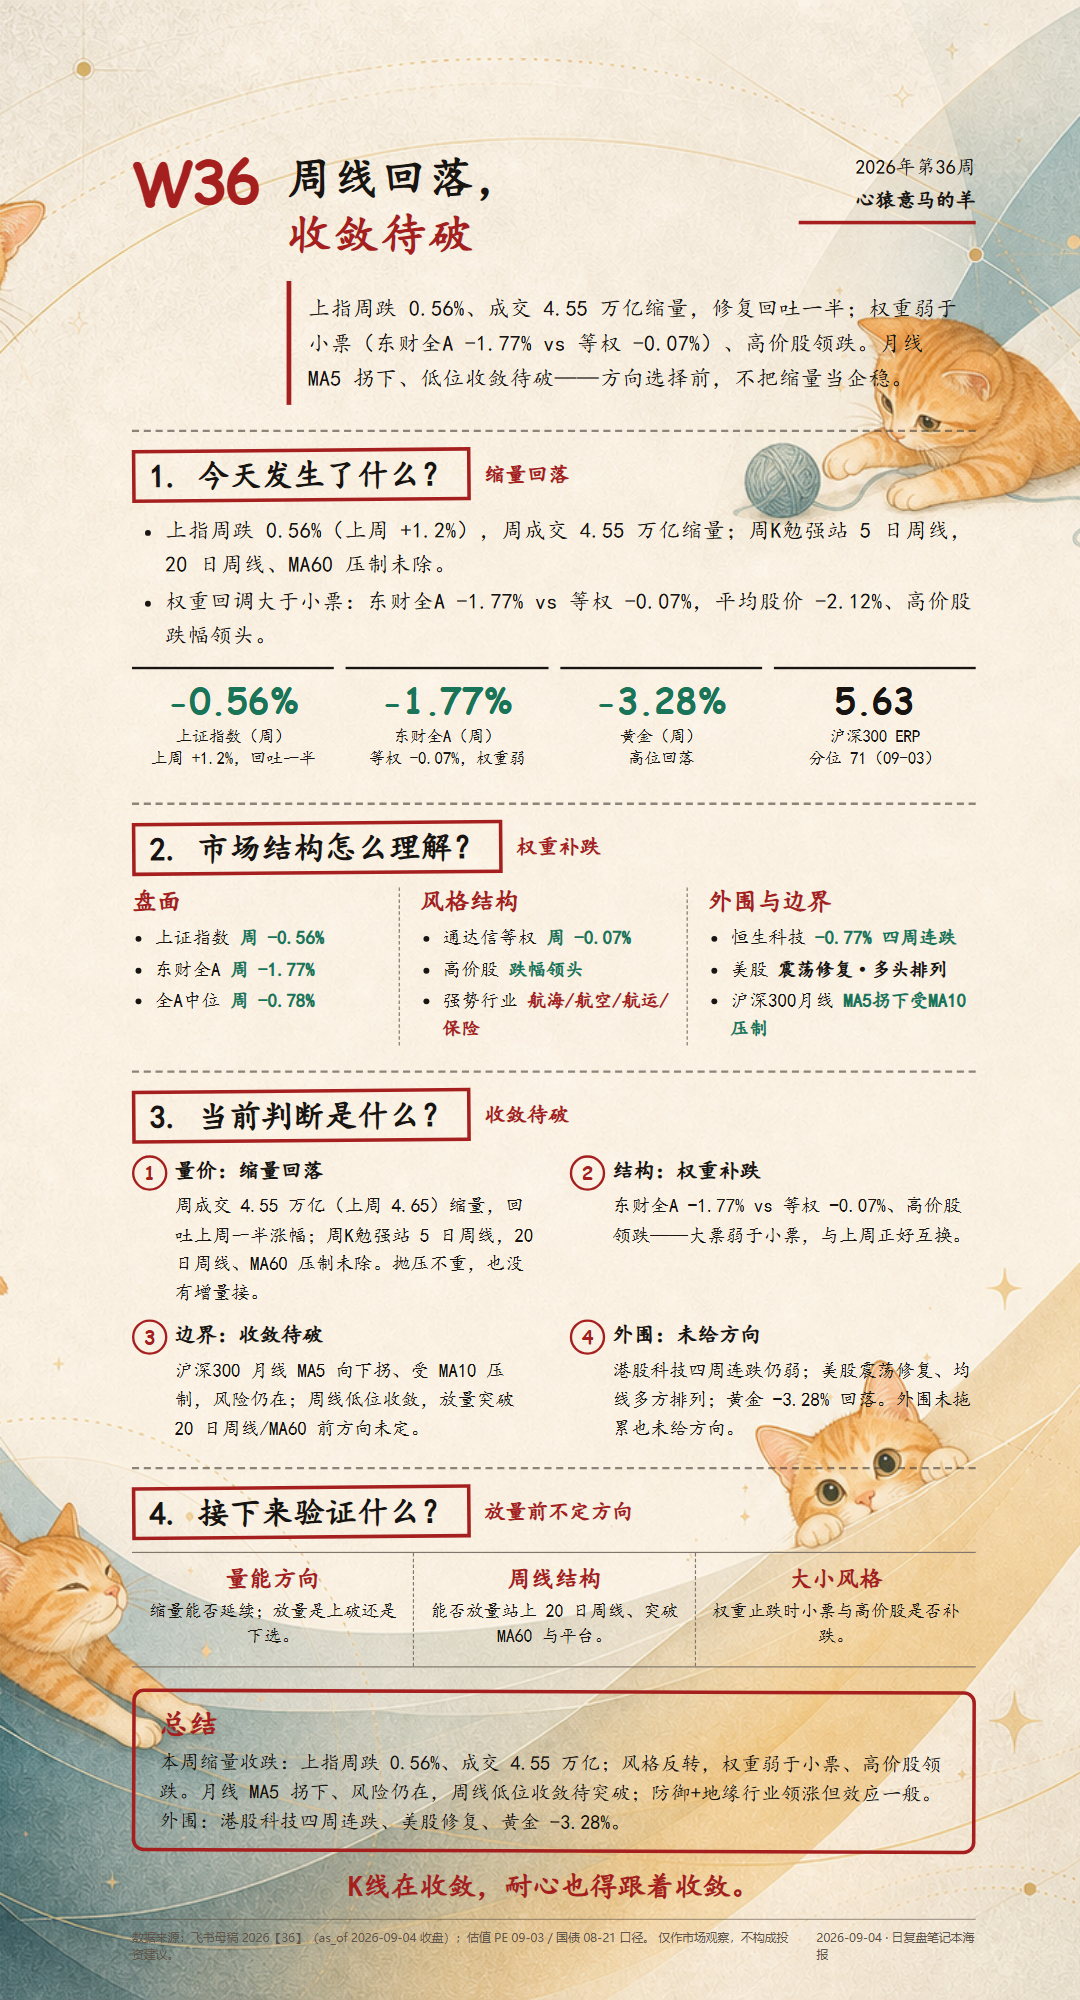
上证周跌 0.56%(上周 +1.2%),周成交 4.55 万亿缩量;风格与上周反转,权重回调大于小票——东财全A -1.77% vs 等权 -0.07%,平均股价 -2.12%、高价股跌幅领头。周线走出低位向上收敛结构,能否放量突破 20 日周线与 MA60 是修复能否延续的第一个观察点;在方向选择前,不把缩量当作企稳的证据。
导语
这一周指数把上周的修复回吐了一半,量也缩了,但真正的强弱差不在指数本身,而在权重与风格的切换。上证周跌 0.56%(上周 +1.2%),周成交 4.55 万亿较上周缩量;东财全A -1.77% 而等权口径只有 -0.07%,平均股价 -2.12%——大票回调幅度大于小票、高价股跌幅领头,与上周“小盘带动”正好互换。周线走出低位向上收敛结构,方向未定;在方向选择前,不把缩量当作企稳的证据。
关键事实
| 指标 | 数值或状态 | 它说明什么 |
|---|---|---|
| 上证周涨跌 | -0.56%,上周 +1.2% | 把上周修复回吐一半,周K勉强站 5 日周线 |
| 周成交额 | 4.55 万亿元,上周 4.65 万亿(最大 8.05) | 缩量,抛压不重但无增量接 |
| 沪深 300 ERP | 5.63%,历史分位约 71%(上周 5.53) | 风险溢价续走高,处历史高分位(数据截止 09-03) |
| 沪深 300 PE | 14.75,中位 13.55,70 分位 15.30 | 低于 70 分位(数据截止 09-03) |
| 上证 50 PE | 11.95,中位 11.51,70 分位 13.80 | 中位附近(数据截止 09-03) |
| 创业板 PE | 46.47,中位 50.45,70 分位 62.25 | 低于中位(数据截止 09-03) |
| 中证 500 / 1000 PE | 38.25 / 35.02,70 分位 40.33 / 39.31 | 接近 70 分位上沿(数据截止 09-03) |
| 十年期国债收益率 | 1.68(现值);中位 3.24,危险阈值 2.90 | 历史极低区(现值 09-04 作者自填,阈值止 08-21) |
| 东财全A / 等权 | -1.77% / -0.07%(周变化) | 权重回调幅度大于小票 |
| 平均股价 / 全A中位 | -2.12% / -0.78%(周变化) | 高价股跌幅领头 |
| 恒指 / 恒生科技 | +0.26% / -0.77%(上周 -1.63% / -3.38%) | 恒指弱势震荡,科技四周连跌仍弱 |
| 道指 / 标普 / 纳指 | -0.27% / +0.09% / +0.40% | 震荡修复,中长期均线多方排列 |
| 黄金 | -3.28%,上周 +0.93% | 大涨后回落,周K长下影十字星 |
| 强势行业 | 航海、航空、航运、保险、房屋建设、酒店餐饮 | 防御+地缘属性,除保险外市值偏小,行业效应一般 |
结构解释
上指周K勉强维持在 5 日周线上,明显受 20 日周线与 MA60 压制;5 日周线向上、10 日周线向下交叉,20 日周线走平略向下。图形上走出一个低位向上收敛结构,可以期待是否突破平台往上、同时突破 20 日周线与 MA60 的压制——方向未定,关键在能否放量。
权重回调大于小票:东财全A -1.77% vs 通达信全A等权 -0.07%,平均股价 -2.12%、全A中位 -0.78%,判断为大票回调幅度大于小票、高价股跌幅领头,与上周“小盘带动”的格局正好互换。沪深300 月线 MA5 向下拐、10 走平略向上、20 向上、60 走平,K线受 MA10 压制,升幅同比 -1.47——低位震荡、风险仍在。上指 20 年均线自 2015 年后维持向上收敛三角形,长期结构未坏。
强势行业只剩航海、航空、航运、保险、房屋建设、酒店餐饮——防御与地缘属性,除保险外市值都偏小;文华商品周线仍处快速上涨序列、前高不远,商品强于权益的格局延续。地缘政治影响偏大,行业效应一般。
当前判断
题眼:周线回落 / 收敛待破。
本周 A 股缩量收跌:上指周跌 0.56%(上周 +1.2%),周成交 4.55 万亿较上周缩量;风格与上周反转,权重回调大于小票——东财全A -1.77% vs 等权 -0.07%,平均股价 -2.12%,高价股跌幅领头。沪深300 月线 MA5 拐向下、受 MA10 压制,低位震荡、风险仍在;周线走出低位向上收敛结构,能否放量突破 20 日周线与 MA60,是修复能否延续的第一个观察点——在方向选择前,不把缩量当作企稳的证据。
边界与观察
- 缩量能否延续,还是转为放量选择方向。
- 上指周线低位向上收敛结构,能否放量突破 20 日周线/MA60 压制。
- 权重回调幅度大于小票(高价股领跌)——权重若止跌,小票是否补跌。
- 沪深300 月线 MA5 向下拐、受 MA10 压制,低位震荡风险是否解除。
- 外围(美股震荡修复未给方向、港股科技弱、黄金回落)与商品强于权益格局的延续性。
周度点评
这一周最值得记录的,是风格切回了权重端。周成交 4.55 万亿(上周 4.65)缩量,上指 -0.56% 把上周 +1.2% 的修复回吐一半;周K勉强站 5 日周线,上方 20 日周线、MA60 压制未除。缩量回落说明抛压不重,但也没有增量接。
结构上,真正的强弱差在权重——东财全A -1.77% 而等权 -0.07%,平均股价 -2.12%、全A中位 -0.78%;大票回调幅度大于小票、高价股跌幅领头,与上周“小盘带动”正好互换。沪深300 月线 MA5 向下拐、10 日走平略向上,K线受 MA10 压制,低位震荡、风险仍在;上指周线呈低位向上收敛结构,突破平台与 20 日周线/MA60 压制前,方向未定。
板块上,强势只剩航海、航空、航运、保险、房屋建设、酒店餐饮——防御与地缘属性,除保险外市值都偏小,行业效应一般;文华商品周线快速上涨、逼近前高,商品强于权益的格局延续。外围方面,港股恒指弱势震荡、科技四周连跌(-0.77%,前 -3.38%)仍非常弱;美股三指数震荡修复、中长期均线多方排列;黄金 -3.28% 大涨后回落(周K长下影十字星)。外围未拖累也未给方向。
下一周观察三点:缩量能否延续、收敛结构选哪个方向、权重止跌时小票是否补跌。估值层面,沪深300 ERP 5.63(分位 71)、各宽基 PE 多在 70 分位下沿,属可核验事实,不在此做方向结论。
个人感悟
K线在收敛,耐心也得跟着收敛。
数据与来源
- 公开市场行情数据(指数/成交/行业/外围)
本地编辑依据为飞书 2026【36】周复盘确认终稿(revision 339)。
- 周复盘估值摘要(PE / ERP / 国债)
PE 数据止 09-03(周四收盘口径,回填沿用);国债现值 1.68 为作者自填 09-04,中位 3.24/危险阈值 2.90 止 08-21(数据源未出新值);只作事实底稿不做方向结论。
三段(本周判断+题眼/周度点评/个人感悟)已确认并一次性回填,复核 19 锚点全 PASS。
校准记录
尚未追加。后续结果只能以带日期的记录补充,不能覆盖原判断。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。