弱势修复 / 广度未跟上
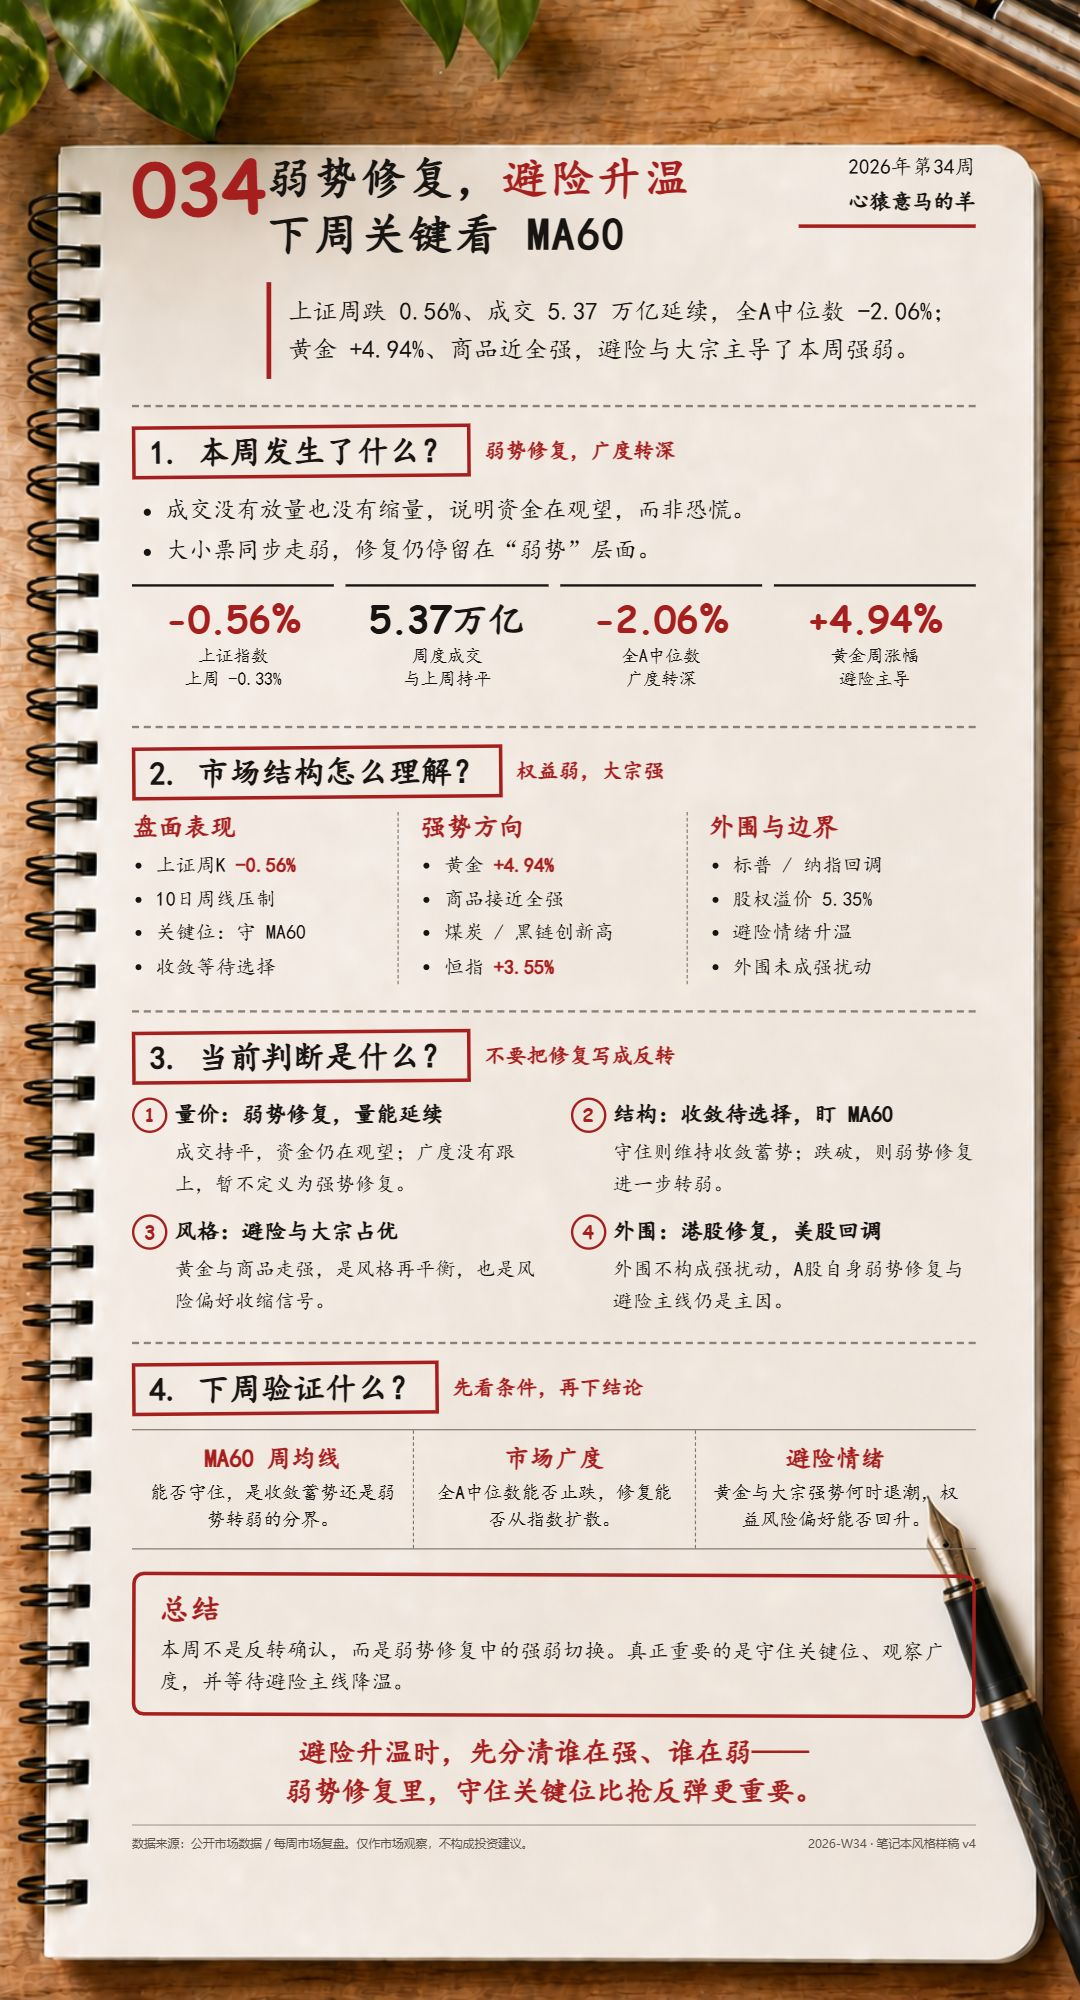
上证周跌 0.56%,成交 5.37 万亿与上周持平,广度(全A中位 -2.06%)明显弱于指数,修复只停在弱势层面。大小票同步转弱、低位对称收敛待选择,关键看 ma60 周均线;避险与商品(黄金 +4.94%)主导本周强弱,权益端承压。
导语
这一周指数看似平稳,成交也没有明显收缩,但广度先掉了下来。上证周跌 0.56%,成交 5.37 万亿与上周持平,全 A 中位数却跌了 2.06%——修复只停留在“弱势”层面,赚钱效应没有跟上指数。低位对称收敛到了方向选择的窗口,而避险与商品抢走了本周的强弱主线。
关键事实
| 指标 | 数值或状态 | 它说明什么 |
|---|---|---|
| 上证指数周涨跌 | -0.56%,前周 -0.33% | 周线延续弱势,跌幅较上周扩大 |
| 周度成交额 | 5.37 万亿元,前周 5.37 万亿元(最大 8.05) | 量能持平,不放大也不收缩,资金在观望 |
| 全 A 涨跌幅中位数 | -2.06%,前周 -0.29% | 广度明显弱于指数,修复质量偏低 |
| 东财全 A / 等权口径 | -1.48% / -1.16% | 大小票同步转弱,非少数权重独舞 |
| 沪深 300 ERP | 5.35%,历史分位约 64% | 风险溢价小幅走高,处历史中高区(数据截止 2026-08-20) |
| 沪深 300 PE | 14.62,70 分位 15.31 | 当前 PE 低于 70 分位,未过热 |
| 中证 500 / 1000 PE | 38.74 / 35.04,70 分位 40.34 / 39.39 | 中盘估值接近 70 分位上沿 |
| 十年期国债收益率 | 1.683%,30 分位危险阈值 2.90 | 收益率处历史极低区,远低于危险阈值 |
| 恒指周涨跌 | +3.55%,前周 -2.15% | 港股修复,重回短期周均线与 MA60 |
| 标普 / 纳指周涨跌 | -1.43% / -2.05%,前周 +0.36% / +0.14% | 美股回调明显,但都还站 5 日周线 |
| 黄金周涨跌 | +4.94%,前周 +0.61% | 三连涨、上穿 20 日周线,转强势 |
结构解释
上指维持弱势震荡,站 5 日周线但受 10 日周线压制,5 日向上、10 日向下有形成下穿的倾向。局部低位修复基本消化了 7 月中那根阴线,但走出低位对称收敛态势,方向未定,关键在能否守住 ma60 周均线。沪深 300 月 K 受 MA10 压制、弱于上指月 K。
大小票同步转弱:东财全 A -1.48%、通达信等权 -1.16%、平均股价 -0.88%、全 A 中位 -2.06%,均较上周转负。结构上只是“小票弱于权重、权益弱于商品”的倾斜,谈不上主线。强势集中在贵金属,文华商品除有色稍弱外几乎全强,煤炭、黑链创新高;权益类资产遭遇避险情绪,资金在往贵金属与大宗迁移。
当前判断
题眼:弱势修复 / 广度未跟上。
依据一(量价):上证周跌 0.56%(前周 -0.33%,跌幅扩大),成交 5.37 万亿与上周持平、不放大也不收缩——资金在观望而非恐慌;但全 A 中位 -2.06%、东财全 A -1.48%、等权 -1.16%,广度明显弱于指数,修复只停在“弱势”层面。
依据二(结构):大小票同步转弱——东财全 A -1.48%、通达信等权 -1.16%、平均股价 -0.88%、全 A 中位 -2.06%(均较上周转负);上指站 5 日周线但受 10 日周线压制,5 日向上、10 日向下有形成下穿的倾向,低位对称收敛待选择。
边界:① 上指能否守住 ma60 周均线,决定收敛向上还是向下破位;② 避险(黄金 +4.94%、商品近全强)未退,权益端承压;③ 美股标普/纳指回调但都站 5 日线,外围暂未剧烈扰动,需继续观察。
边界与观察
- 上指 ma60 周均线得失,决定周线低位收敛的方向。
- 全 A 中位能否回到水面(广度修复),是弱势修复能否升级的关键验证。
- 大小票同步转弱是否延续,还是出现结构性分化。
- 美股回调与大宗商品强势对 A 股风险偏好的外溢方向(增强 / 弱化 / 暂不明显)。
周度点评
这一周最值得记录的,不是指数跌了多少,而是广度先掉了下来。上证周跌 0.56%(前周 -0.33%,跌幅扩大),成交 5.37 万亿与上周持平,不放大也不收缩,说明资金在观望而非恐慌;但全 A 中位 -2.06%、东财全 A -1.48%、等权 -1.16%,大小票都在变弱,广度没有跟上指数。
技术位置上,7 月中那根阴线已基本消化,但走出低位对称收敛态势,方向未定。上指站 5 日周线、仍受 10 日周线压制,5 日向上、10 日向下有形成下穿的倾向;沪深 300 月 K 受 MA10 压制、弱于上指月 K。方向选择看 ma60 周均线能否守住。
结构上,本周最强不是权益,是黄金 +4.94%(三连涨、上穿 20 日周线转强)与商品(煤炭、黑链创新高);强势行业集中在贵金属。权益类资产遭遇避险情绪,资金在往贵金属与大宗迁移。这只是一个“小票弱于权重、权益弱于商品”的风格倾斜,谈不上主线。
外围方面,恒指 +3.55% 重回短期周均线与 MA60,恒科相对更弱;美股标普 -1.43%、纳指 -2.05% 回调明显,但都还站 5 日周线,大概率震荡整理。外围对 A 股是弱化拖累而非剧烈冲击,暂未形成单边传导。
下一周的观察重点不在市场会不会涨,而在三件事:上指 ma60 周均线得失、全 A 中位能否回到水面(广度修复)、避险(黄金/商品)是否退潮与美股能否止跌。估值层面,沪深 300 ERP 5.35(分位 64)、各宽基 PE 多在 70 分位下沿,属可核验事实,不在此做方向结论。
个人感悟
这周指数没怎么动、钱也没怎么走,可中位数先趴下了——复盘的价值,就是别让一个指数把整片水面盖住。
数据与来源
- 公开市场行情数据(指数/成交/行业/外围)
本地编辑依据为飞书 W34 周复盘确认终稿(revision 262)。
- 周复盘估值摘要(PE / ERP / 波动率 / 成交结构)
本地依据为 weekly-valuation-autofill.json;ERP 5.35 为作者手填 08-20 口径,只作事实底稿。
三段(本周判断/周度点评/个人感悟)已确认并回填,复核通过。
校准记录
尚未追加。后续结果只能以带日期的记录补充,不能覆盖原判断。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。