全面深跌 / 权重护盘
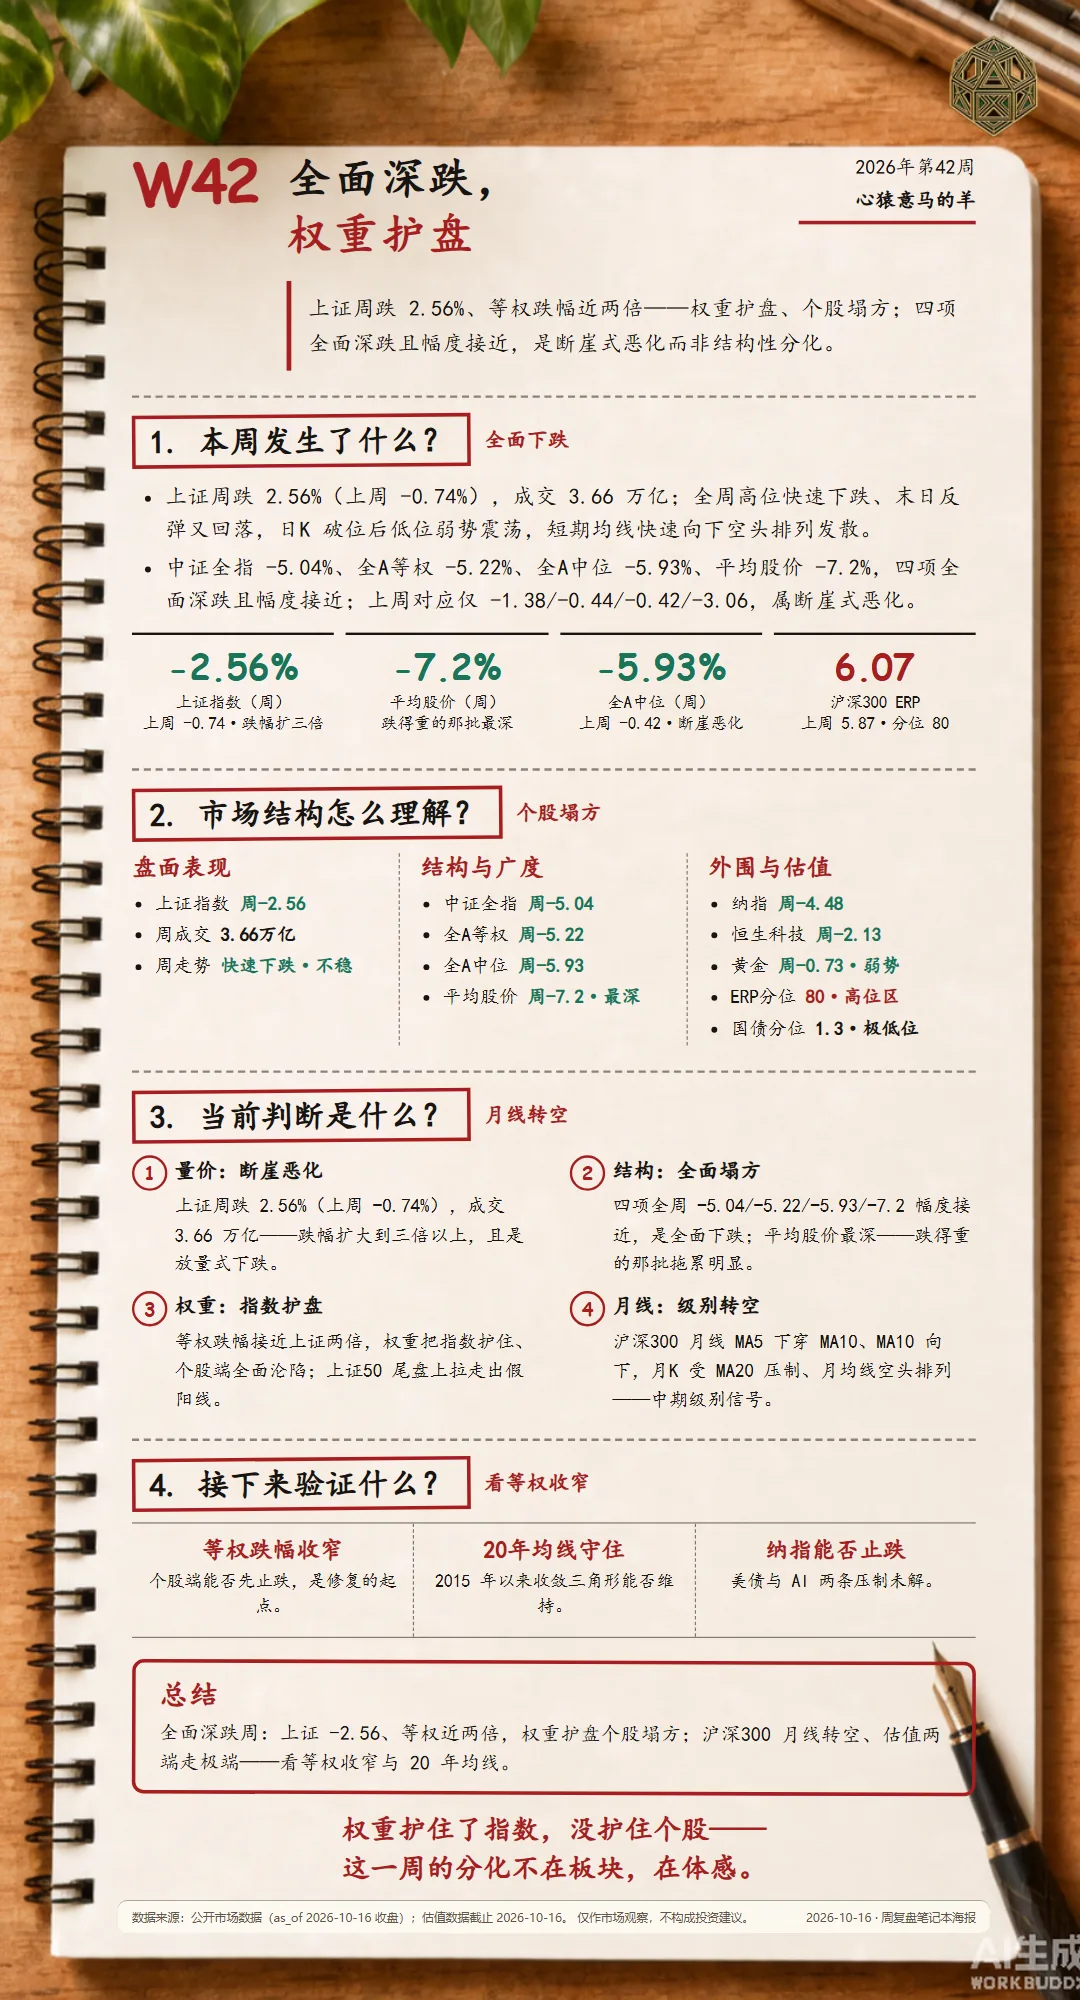
本周上证跌 2.56%(上周 -0.74%),跌幅扩大到上周的三倍以上;成交 3.66 万亿(上周因假期为短周、不可比)。个股端塌方更明显——中证全指 -5.04、全A等权 -5.22、全A中位 -5.93、平均股价 -7.2,四项全面深跌且幅度接近,是全面下跌而非结构性分化;等权口径跌幅接近上证的两倍,权重把指数护住了、个股端全面沦陷。长周期上 20 年均线仍是向上收敛三角形,但沪深300 月线 MA5 已下穿 MA10,月K 形成跌势、月均线走空头排列。行业端 3 日跌幅超 -5% 的行业有 24 个,行业效应非常差。估值两端走:ERP 6.07、分位 80 处历史高位区间,十年期国债 1.65%、分位约 1.3 处历史极低位。外围纳指周跌 4.48%,美债收益率与 AI 泡沫两条压制都未过去。主要矛盾是全面深跌、权重护盘掩盖了个股端的塌方,估值两端都在历史边缘,外部压力未解。
导语
本周上证跌 2.56%(上周 -0.74%),跌幅扩大到上周的三倍以上;成交 3.66 万亿(上周因假期为短周、不可比)。走势从高位快速下跌,最后一个交易日反弹后又回落,全周极不稳定;日K 破位后在低位弱势震荡,短期均线快速向下、空头排列发散。个股端塌方更明显——中证全指 -5.04、全A等权 -5.22、全A中位 -5.93、平均股价 -7.2,四项全面深跌且幅度接近,是全面下跌而非结构性分化;等权口径跌幅接近上证的两倍,权重把指数护住了、个股端是全面沦陷,其中跌得最狠的是高价与成长核心那一批。长周期上,上指 20 年均线仍是 2015 年以来的向上收敛三角形(周变化 -6.36),但沪深300 月线 MA5 已下穿 MA10、MA10 开始向下,月K 形成跌势、受 MA20 压制、月均线走空头排列。行业端 3 日跌幅超过 -5% 的行业有 24 个,行业效应非常差;文华商品维持九月份以来的高位震荡,但周K 受压于 5/10 周线。估值在两端走:ERP 6.07(上周 5.87)、分位 80 处历史高位区间,十年期国债 1.65%、分位约 1.3 处历史极低位。外围纳指周跌 4.48%,美债收益率与 AI 泡沫两条压制都未过去。主要矛盾是:全面深跌、权重护盘掩盖了个股端的塌方,估值两端都在历史边缘,外部压力未解。 边界在于——等权口径的跌幅能否收窄(个股先止跌)、20 年均线的收敛三角形能否守住,以及纳指能否止跌。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 上证指数(周) | -2.56%(上周 -0.74%,跌幅扩三倍以上) | 2026-10-16 收盘 | 公开市场数据 |
| 周成交 | 3.66 万亿(上周因假期为短周、不可比;历史最大 8.05) | 2026-10-16 收盘 | 公开市场数据 |
| 上证周线形态 | 全周高位快速下跌、末日反弹又回落;日K 破位后低位弱势震荡;短期均线快速向下、空头排列发散 | 2026-10-16 收盘 | 公开市场数据 |
| 中证全指(周) | -5.04%(上周 -1.38%) | 2026-10-16 收盘 | 公开市场数据 |
| A股平均股价(周) | -7.2%(上周 -3.06%,四项中最深) | 2026-10-16 收盘 | 公开市场数据 |
| 通达信全A等权(周) | -5.22%(上周 -0.44%) | 2026-10-16 收盘 | 公开市场数据 |
| 全A中位(周) | -5.93%(上周 -0.42%) | 2026-10-16 收盘 | 公开市场数据 |
| 上指 20 年均线 | 周变化 -6.36;2015 年以来向上收敛三角形、维持上涨态势 | 2026-10-16 收盘 | 公开市场数据 |
| 沪深300 月线 | MA5 下穿 MA10、MA10 开始向下、MA20 向上、60 走平略向下;月K 上下影短实体大、升幅同比 -4.42% | 2026-10 月线 | 公开市场数据 |
| 强势/弱势行业 | 3 日跌幅超 -5% 的行业 24 个,行业效应非常差 | 2026-10-16 收盘 | 公开市场数据 |
| 文华商品 | 九月以来高位震荡,周K 受压 5/10 周线 | 2026-10-16 收盘 | 公开市场数据 |
| 恒指 / 恒生科技(周) | -0.1% / -2.13%(科技受 5 日周线压制已连续八周) | 2026-10-16 收盘 | 公开市场数据 |
| 道指 / 标普 / 纳指(周) | +0.67% / -1.95% / -4.48% | 本周美股收盘 | 公开市场数据 |
| 黄金(周) | -0.73%,低位弱势震荡、短期周均线压制持续 | 2026-10-16 收盘 | 公开市场数据 |
| 沪深300 ERP | 6.07(上周 5.87),分位数 80 | 母稿自填(10-16) | 作者记录 |
| 沪深300 / 上证50 PE | 14.07(中位 13.58 / P70 15.28)/ 11.82(11.54 / 13.78) | 2026-10-16 收盘 | 公开市场数据 |
| 创业板 / 中证500 / 中证1000 PE | 38.98(低于中位 50.33)/ 33.81(高于中位 30.82)/ 30.85(略低于中位 31.86) | 2026-10-16 收盘 | 公开市场数据 |
| 十年期国债收益率 | 1.65%(中位 3.24 / P30 2.89),分位约 1.3 | 2026-10-16 收盘 | 公开市场数据 |
本周判断
确认原文
题眼:全面深跌 / 权重护盘
本周上证跌 2.56%(上周 -0.74%),跌幅扩大到上周的三倍以上;成交 3.66 万亿(上周因假期为短周、不可比)。走势从高位快速下跌,最后一个交易日反弹后又回落,全周极不稳定;日K 破位后在低位弱势震荡,短期均线快速向下、空头排列发散。个股端塌方更明显——中证全指 -5.04、全A等权 -5.22、全A中位 -5.93、平均股价 -7.2,四项全面深跌且幅度接近,是全面下跌而非结构性分化;等权口径跌幅接近上证的两倍,权重把指数护住了、个股端是全面沦陷,其中跌得最狠的是高价与成长核心那一批。长周期上,上指 20 年均线仍是 2015 年以来的向上收敛三角形(周变化 -6.36),但沪深300 月线 MA5 已下穿 MA10、MA10 开始向下,月K 形成跌势、受 MA20 压制、月均线走空头排列。行业端 3 日跌幅超过 -5% 的行业有 24 个,行业效应非常差;文华商品维持九月份以来的高位震荡,但周K 受压于 5/10 周线。估值在两端走:ERP 6.07(上周 5.87)、分位 80 处历史高位区间,十年期国债 1.65%、分位约 1.3 处历史极低位。外围纳指周跌 4.48%,美债收益率与 AI 泡沫两条压制都未过去。主要矛盾是:全面深跌、权重护盘掩盖了个股端的塌方,估值两端都在历史边缘,外部压力未解。 边界在于——等权口径的跌幅能否收窄(个股先止跌)、20 年均线的收敛三角形能否守住,以及纳指能否止跌。
边界与观察
(三项判读的观测点)
- 等权跌幅收窄:个股端能否先止跌,是修复的起点。
- 20 年均线守住:2015 年以来收敛三角形能否维持。
- 纳指能否止跌:美债与 AI 两条压制未解。
周度点评
确认原文
- 量价:成交 3.66 万亿(上周因假期为短周、不可比;历史最大 8.05);上证周跌 2.56%(上周 -0.74%)——跌幅扩大到三倍以上,且是放量式的下跌,不是缩量阴跌。
- 上证指数:全周从高位快速下跌,最后一个交易日反弹后又回落,走势极不稳定;日K 破位后在低位弱势震荡,短期均线快速向下、空头排列发散——跌破关键位之后没有形成任何有效反抽,承接盘一周都没接住。
- 当周节奏:周初高位快速下杀、周中低位徘徊、周五反弹后再度回落——三段的共同点是每次反弹都撑不过一天,反弹变成了下跌过程中的间歇。
- 内在结构·指数与个股:中证全指 -5.04(上周 -1.38)、平均股价 -7.2(上周 -3.06)、全A等权 -5.22(上周 -0.44)、全A中位 -5.93(上周 -0.42)——四项全面深跌且幅度接近,上周这四项还只有 -0.42 到 -3.06,属于断崖式恶化;等权跌幅接近上证的两倍,权重护住指数、个股端全面沦陷。
- 长期结构与月线:上指 20 年均线仍是 2015 年以来的向上收敛三角形、维持上涨态势(周变化 -6.36);但沪深300 月线 MA5 下穿 MA10、MA10 开始向下、MA20 仍向上、60 月线走平略向下,月K 上下影短实体大、升幅同比 -4.42——月线级别已形成跌势,受 MA20 压制、MA10/20 走空头排列,这是本周最值得警惕的一处中期信号。
- 行业与商品:3 日跌幅超过 -5% 的行业有 24 个,行业效应非常差、找不到避风的方向;文华商品仍维持九月份以来的高位震荡,但周K 受压于 5/10 周线,短期承压、中长期仍是高位观望。
- 估值与避险:ERP 6.07(上周 5.87)、分位 80,处历史高位区间;十年期国债 1.65%、分位约 1.3,处历史极低位;宽基 PE 中,创业板 38.98 低于自身中位 50.33,是主要宽基里唯一低于中位的一个——估值两端都在历史边缘,没有出现缓和信号。
- 外围:纳指周跌 4.48%(上周 +0.64)、标普 -1.95%(上周 +1.15),道指仍 +0.67%;恒指 -0.1%、恒生科技 -2.13%,恒指有站稳迹象、但科技受 5 日周线压制已经连续八周;黄金 -0.73%,在低位弱势震荡、短期周均线压制持续。纳指的明显弱势说明美债收益率与 AI 泡沫两条压制都还没过去,这是下周外部的主要变量。
- 连续性与下周观察:上周中位只跌 0.42、本周跌 5.93,跌幅放大了十几倍——这不是一次普通回调的节奏;下周要盯的三件事:等权跌幅能否收窄、20 年均线收敛三角形能否守住、纳指能否止跌。
个人感悟
确认原文
权重护住了指数,没护住个股——这一周的分化不在板块,在体感。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。