全面深跌 / 缩进防御
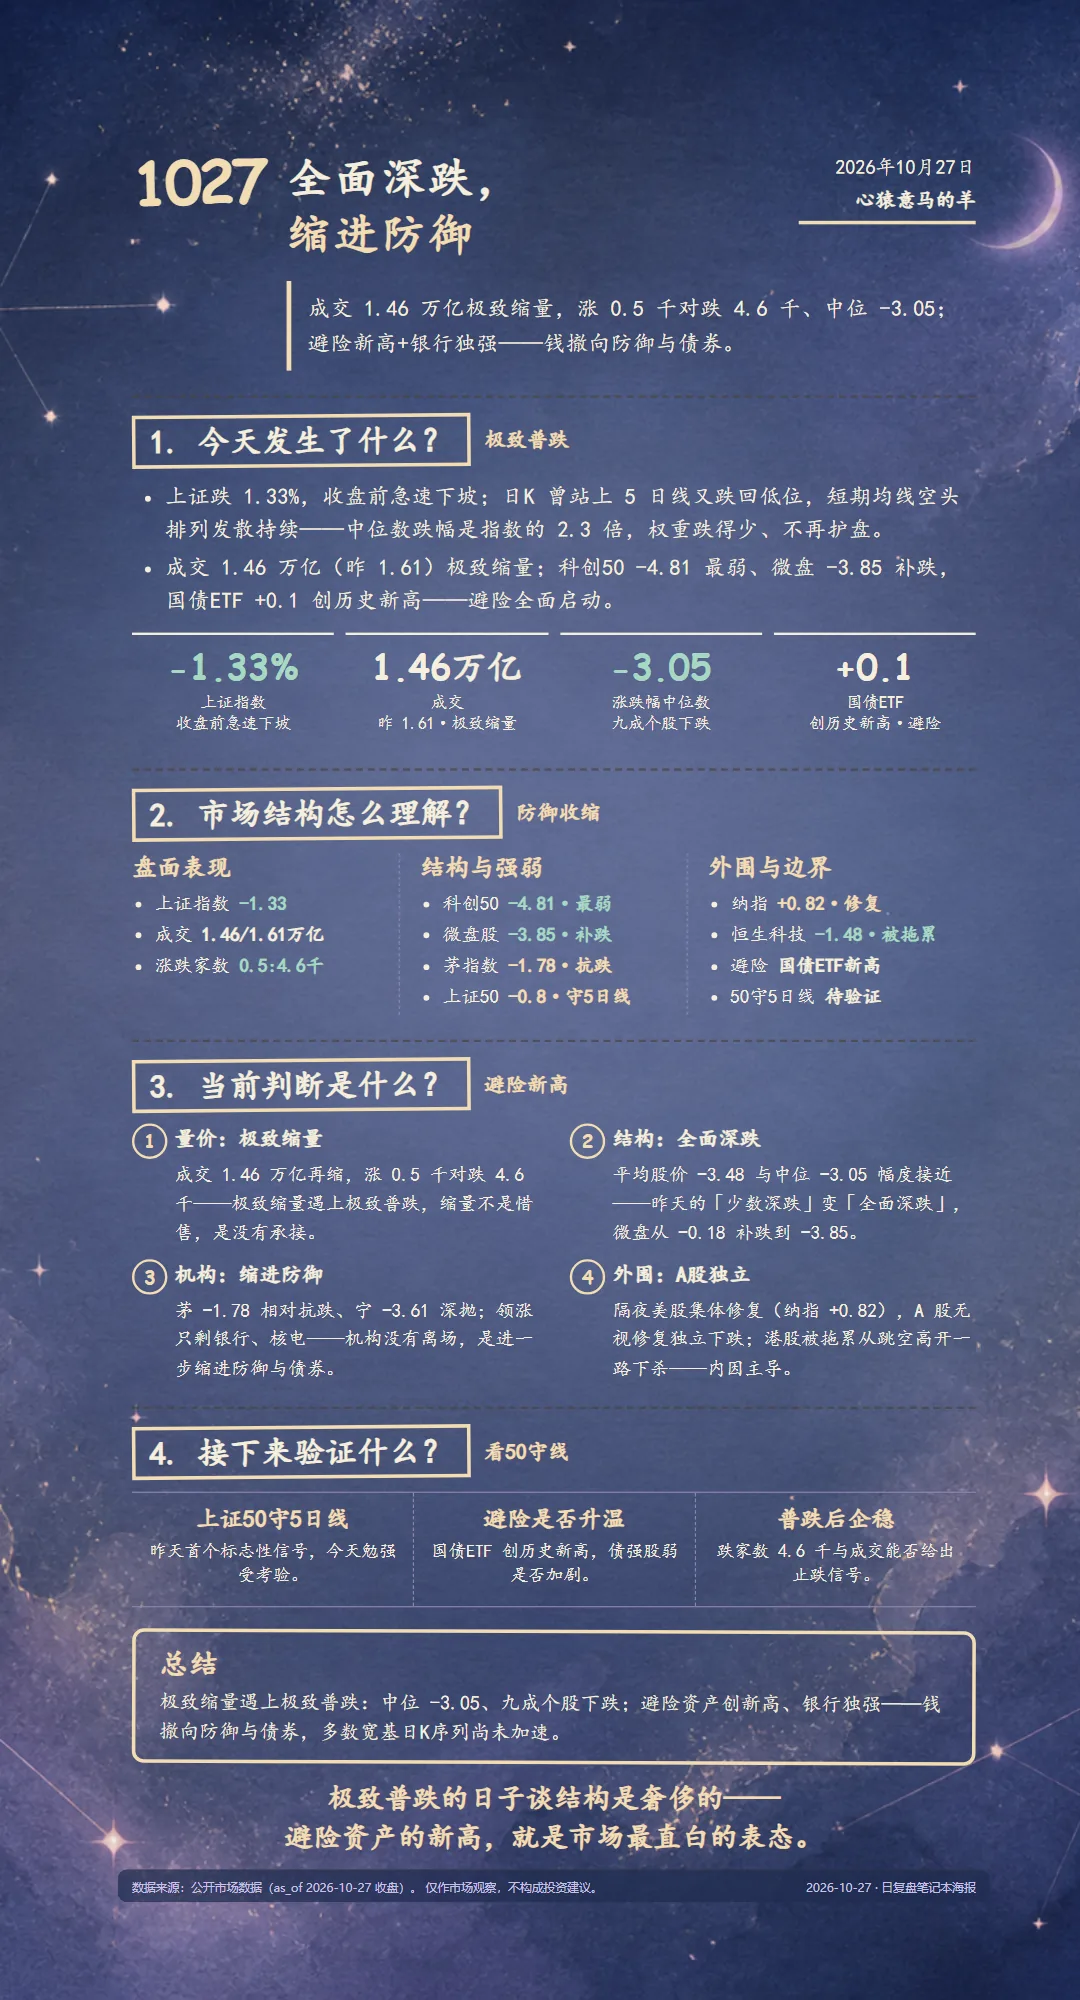
今日成交 1.46 万亿,较昨日 1.61 再缩;涨 0.5 千对跌 4.6 千、中位数 -3.05,赚钱效应极差——昨天的「缩量红盘」一天翻转成极致普跌:上证 -1.33 且收盘前急速下坡,中位数跌幅是指数的 2.3 倍——权重只是跌得少、不再护盘。上证日内大部分时间弱势震荡微下坡、收盘前急速下坡;日K 曾站上 5 日线又跌回低位,短期均线空头排列发散持续。宽基全面深跌:科创50 -4.81 全场最弱、创业板 -3.41、中证500/1000/2000 跌 3 上下、微盘 -3.85——昨天的抗跌品种(微盘 -0.18)一天内全部补跌,昨天的缓和信号证伪;唯一要如实记录的缓和是多数宽基日K「下跌序列减缓」。等权与中位同向且幅度接近(-3.48 vs -3.05)——「少数深跌」变「全面深跌」。机构进一步缩进防御:茅 -1.78 相对抗跌、宁 -3.61 深跌;领涨只剩银行、核电两家,国债ETF +0.1 创历史新高、日内一路高涨——避险与防御的极致结构。上证50 -0.8 勉强守住 5 日线但受到考验,昨天那条标志性信号第一天就迎来检验。外围反向:隔夜美股三大指数集体修复(纳指 +0.82),A 股无视修复独立下跌、港股反而被拖累从跳空高开一路下杀——内因主导。主要矛盾是:**极致普跌与避险新高并存——钱没有消失,是在从风险资产撤向防御与债券;跌得深,但多数宽基日K序列尚未加速。** 边界在于——上证50 的 5 日线能否守住、避险结构是否继续加剧,以及极端普跌读数之后跌家数与成交能否给出止跌信号。
导语
今日成交 1.46 万亿,较昨日 1.61 再缩;涨 0.5 千对跌 4.6 千、中位数 -3.05,赚钱效应极差——昨天的「缩量红盘」一天翻转成极致普跌:上证 -1.33 且收盘前急速下坡,中位数跌幅是指数的 2.3 倍——权重只是跌得少、不再护盘。上证日内大部分时间弱势震荡微下坡、收盘前急速下坡;日K 曾站上 5 日线又跌回低位,短期均线空头排列发散持续。宽基全面深跌:科创50 -4.81 全场最弱、创业板 -3.41、中证500/1000/2000 跌 3 上下、微盘 -3.85——昨天的抗跌品种(微盘 -0.18)一天内全部补跌,昨天的缓和信号证伪;唯一要如实记录的缓和是多数宽基日K「下跌序列减缓」。等权与中位同向且幅度接近(-3.48 vs -3.05)——「少数深跌」变「全面深跌」。机构进一步缩进防御:茅 -1.78 相对抗跌、宁 -3.61 深跌;领涨只剩银行、核电两家,国债ETF +0.1 创历史新高、日内一路高涨——避险与防御的极致结构。上证50 -0.8 勉强守住 5 日线但受到考验,昨天那条标志性信号第一天就迎来检验。外围反向:隔夜美股三大指数集体修复(纳指 +0.82),A 股无视修复独立下跌、港股反而被拖累从跳空高开一路下杀——内因主导。主要矛盾是:极致普跌与避险新高并存——钱没有消失,是在从风险资产撤向防御与债券;跌得深,但多数宽基日K序列尚未加速。 边界在于——上证50 的 5 日线能否守住、避险结构是否继续加剧,以及极端普跌读数之后跌家数与成交能否给出止跌信号。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 两市成交 | 1.46 万亿(昨 1.61,再缩) | 2026-10-27 收盘 | 公开市场数据 |
| 全A涨跌家数 | 涨 0.5 千 : 跌 4.6 千(约九成个股下跌) | 2026-10-27 收盘 | 公开市场数据 |
| 全A涨跌幅中位数 | -3.05 | 2026-10-27 收盘 | 公开市场数据 |
| 上证指数 | -1.33;日内大部分时间弱势震荡微下坡、收盘前急速下坡,领先指数一路扩大拉差、收在全天最大 -1.3;日K 曾站上 5 日线又跌回低位,短期均线空头排列发散持续 | 2026-10-27 收盘 | 公开市场数据 |
| 上证50 / 沪深300 / 中证A500 | -0.8(勉强守住 5 日线、受到考验,日K 下跌序列继续减缓)/ -1.33(曾站上 5 日线又下破回来,低位震荡)/ -1.33(同沪深300) | 2026-10-27 收盘 | 公开市场数据 |
| 深成指 / 创业板 | -2.5 / -3.41(日K 下跌减缓) | 2026-10-27 收盘 | 公开市场数据 |
| 科创50 / 中证500 / 中证1000 | -4.81(全场最弱) / -3.0 / -3.07(日K 下跌减缓) | 2026-10-27 收盘 | 公开市场数据 |
| 中证2000 / 微盘股 | -3.17(下跌序列未变)/ -3.85(下跌序列未变——昨天 -0.18 的抗跌品种今天补跌) | 2026-10-27 收盘 | 公开市场数据 |
| 日内波动 | 科创、500、1000 升波三到五个点,其余略升——下跌情绪非常强烈 | 2026-10-27 收盘 | 公开市场数据 |
| 中证全指 / A股平均股价 | -2.22(与沪深300 差值 -0.89、连续两天为负且扩大)/ -3.48(与中位 -3.05 同向且幅度接近——「少数深跌」变「全面深跌」) | 2026-10-27 收盘 | 公开市场数据 |
| 茅指数 / 宁组合 | -1.78(相对抗跌)/ -3.61(深跌)——机构进一步缩进防御 | 2026-10-27 收盘 | 公开市场数据 |
| 板块 | 领涨只剩银行、核电两家;跌幅一长串:软件、军工、元件、半导体、IT、药类、计算机、机器人、电池等——行业效应极差,除了银行都在跌 | 2026-10-27 收盘 | 公开市场数据 |
| 债市 | 国债ETF +0.1 创历史新高,日内一路高涨非常强势——避险全面启动 | 2026-10-27 收盘 | 公开市场数据 |
| 商品 | 文华商品日内先跌后涨、日K 站 20 日线,5 日线向上/10 日线向下交叉、20 日线走平;石油 +1.8 日内创历史新高、贵金属 -1 日内创新低——商品内部分裂 | 2026-10-27 收盘 | 公开市场数据 |
| 港股 | 恒指 -0.73 / 恒生科技 -1.48(受 A 股拖累,从跳空高开一路下杀) | 2026-10-27 收盘 | 公开市场数据 |
| 道指 / 标普 / 纳指 | +0.28 / +0.7 / +0.82(集体修复——A 股无视修复独立下跌) | 2026-10-26 美股收盘(隔夜) | 公开市场数据 |
| 黄金 | -0.22,低位震荡 | 2026-10-27 收盘 | 公开市场数据 |
当前判断
确认原文
题眼:全面深跌 / 缩进防御
今日成交 1.46 万亿,较昨日 1.61 再缩;涨 0.5 千对跌 4.6 千、中位数 -3.05,赚钱效应极差——昨天的「缩量红盘」一天翻转成极致普跌:上证 -1.33 且收盘前急速下坡,中位数跌幅是指数的 2.3 倍——权重只是跌得少、不再护盘。上证日内大部分时间弱势震荡微下坡、收盘前急速下坡;日K 曾站上 5 日线又跌回低位,短期均线空头排列发散持续。宽基全面深跌:科创50 -4.81 全场最弱、创业板 -3.41、中证500/1000/2000 跌 3 上下、微盘 -3.85——昨天的抗跌品种(微盘 -0.18)一天内全部补跌,昨天的缓和信号证伪;唯一要如实记录的缓和是多数宽基日K「下跌序列减缓」。等权与中位同向且幅度接近(-3.48 vs -3.05)——「少数深跌」变「全面深跌」。机构进一步缩进防御:茅 -1.78 相对抗跌、宁 -3.61 深跌;领涨只剩银行、核电两家,国债ETF +0.1 创历史新高、日内一路高涨——避险与防御的极致结构。上证50 -0.8 勉强守住 5 日线但受到考验,昨天那条标志性信号第一天就迎来检验。外围反向:隔夜美股三大指数集体修复(纳指 +0.82),A 股无视修复独立下跌、港股反而被拖累从跳空高开一路下杀——内因主导。主要矛盾是:极致普跌与避险新高并存——钱没有消失,是在从风险资产撤向防御与债券;跌得深,但多数宽基日K序列尚未加速。 边界在于——上证50 的 5 日线能否守住、避险结构是否继续加剧,以及极端普跌读数之后跌家数与成交能否给出止跌信号。
边界与观察
- 上证50 守 5 日线:昨天标志性站上、今天勉强受考验,防御阵地能否守住。
- 避险是否继续升温:国债ETF 创历史新高 + 银行独强,债强股弱的极致结构是否加剧。
- 普跌释放后的企稳:涨跌比 0.5:4.6、中位 -3.05 的极端读数之后,看跌家数与成交能否给出止跌信号。
收盘点评
确认原文
- 量价:成交 1.46 万亿,较昨 1.61 再缩;涨 0.5 千对跌 4.6 千、中位数 -3.05——极致缩量遇上极致普跌,昨天的「缩量红盘」一天翻转;缩量在这里不是惜售,是没有承接。
- 上证指数:跌 1.33,日内大部分时间弱势震荡微下坡、收盘前急速下坡,领先指数一路扩大拉差、收在全天最大的 -1.3;日K 曾站上 5 日线又跌回低位,短期均线空头排列发散持续——昨天勉强护出的修复,今天一根阴线吞回。
- 内在结构·指数与个股:中证全指 -2.22 与沪深300 的 -1.33 差值 -0.89、连续两天为负且扩大;平均股价 -3.48 与中位数 -3.05 同向且幅度接近——昨天的「多数跌得轻、少数被拉深」变成「全面深跌」。结构意义在覆盖面:中位数都 -3 了,跌势覆盖几乎全部个股。
- 内在结构·大小盘:科创50 -4.81 全场最弱、创业板 -3.41、中证500/1000/2000 跌 3 上下、微盘 -3.85——昨天的抗跌品种(微盘 -0.18)全部补跌,缓和信号一天证伪;科创、500、1000 升波三到五个点。唯一要如实记录的缓和:多数宽基日K「下跌序列减缓」——跌得深,但序列尚未加速。上证50 -0.8 勉强守住 5 日线、受到考验,昨天首个标志性信号当天就迎来检验。
- 行业轮动:领涨只剩银行、核电两家;跌幅名单一长串——软件、军工、元件、半导体、IT、药类、计算机、机器人、电池。行业效应极差:不是谁更强,是除了银行都在跌。
- 机构选择:茅 -1.78、宁 -3.61——对照中位数 -3.05,茅相对抗跌、宁被深抛;叠加银行独强与国债ETF 创历史新高,机构没有离场、而是进一步缩进防御与债券。昨天「换防价值」的判断今天走到极致:防御的阵地还在收缩。
- 债市:国债ETF +0.1 创历史新高、日内一路高涨非常强势——避险全面启动;股市的钱不是消失,是在向防御资产和债券迁移,债强股弱的钟摆打到极端位置。
- 商品:文华商品日内先跌后涨、日K 站 20 日线,5 日线向上与 10 日线向下交叉、20 日线走平;石油 +1.8 日内创历史新高、贵金属 -1 日内创新低——商品内部也在分裂:供给逻辑的石油创新高,避险属性的黄金反而新低,避险与风险的叙事乱成一团。
- 外围:外围反向——隔夜美股三大指数集体修复(道指 +0.28、标普 +0.7、纳指 +0.82),A 股无视修复独立下跌;港股被 A 股拖累,从跳空高开一路下杀非常惨烈(恒指 -0.73、恒生科技 -1.48);黄金 -0.22 低位震荡。今天这根阴线是内因主导:外围给不了背锅,也说明修复的钥匙暂时不在外面。
个人感悟
确认原文
极致普跌的日子谈结构是奢侈的——避险资产的新高,就是市场最直白的表态。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。