缩量修复 / 微盘独强
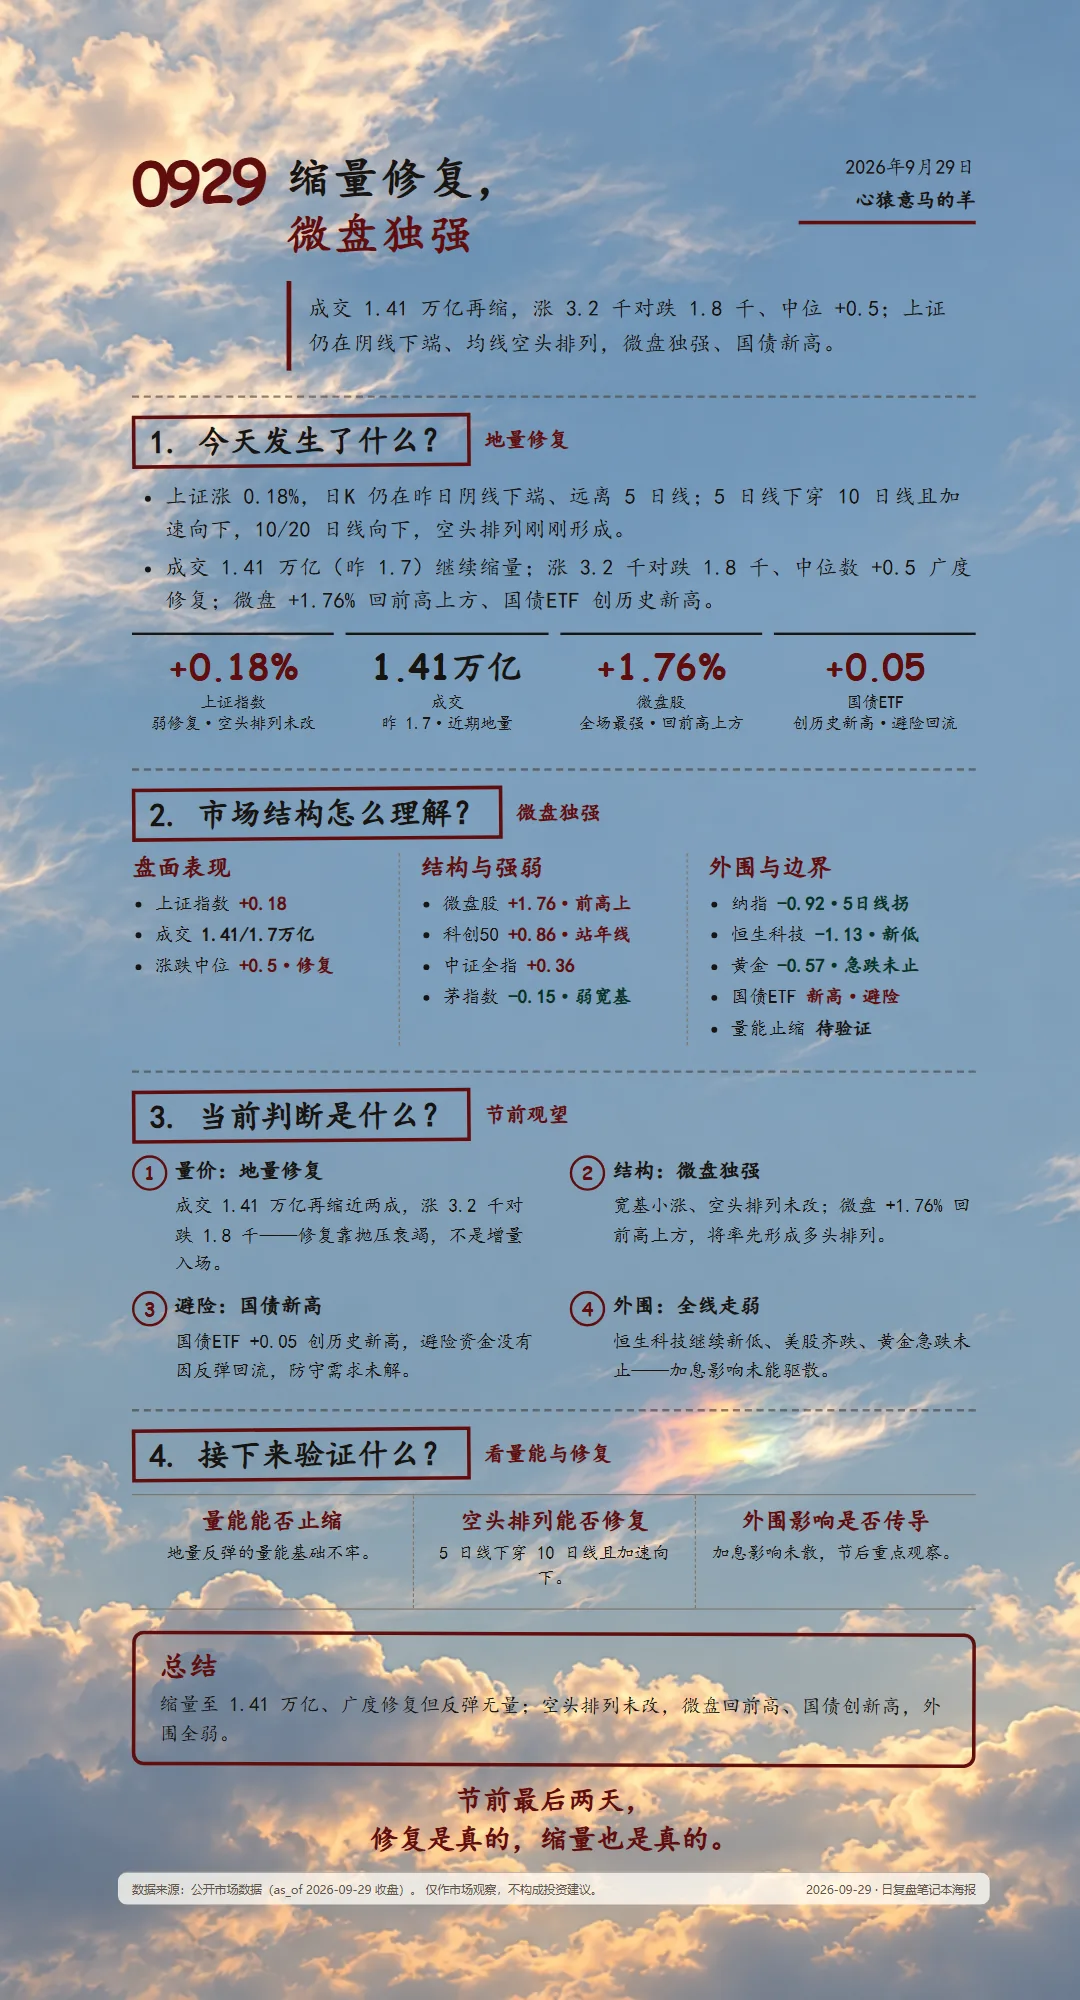
两市成交 1.41 万亿(昨 1.7)继续缩量至近期地量,涨 3.2 千对跌 1.8 千、中位数 +0.5,广度由昨日普跌转为修复。上证涨 0.18,日K 仍收在昨日破位阴线下端、远离 5 日线,5 日线下穿 10 日线加速向下,空头排列刚形成。宽基小涨——科创50 +0.86 站上年线,微盘股 +1.76 全场最强、回到前高上方并将形成多头排列;国债ETF +0.05 创历史新高,避险资金未因反弹回流。外围全线走弱——恒生科技继续新低、美股齐跌、黄金急跌未止。主要矛盾是缩量弱修复与均线空头排列并存:修复靠抛压衰竭而非增量入场,节前观望中微盘独强、避险回流。
导语
今日两市成交 1.41 万亿,较昨日 1.7 继续缩量;涨家数 3.2 千对跌家数 1.8 千、涨跌幅中位数 +0.5,赚钱效应有所修复。上证涨 0.18,日内以昨日收盘价下方弱势震荡为主、收盘前回到上方,午盘上坡后收盘前又回落;日K 仍在昨日阴线下端、远离 5 日线,5 日线下穿 10 日线且加速向下,10/20 日线向下形成空头排列。宽基全线上涨但幅度有限——科创50 +0.86 站上年线、中证2000 +0.78 相对领先,微盘股 +1.76 最强、回到前高上方并将形成多头排列。国债ETF 大涨 0.05 创历史新高,昨天没动的避险资金今天回来了。外围全线走弱——恒生科技继续新低、美股三大指数齐跌、黄金延续急跌。主要矛盾是:缩量弱修复与均线空头排列并存,涨是涨了、量却更小,微盘独强、避险回流,市场在节前观望中修复。 边界在于——量能能否止缩、短期均线空头排列能否修复、外围走弱与加息影响会不会传导,决定这次修复的级别。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 两市成交 | 1.41 万亿(昨 1.7,再缩近两成、近期地量) | 2026-09-29 收盘 | 公开市场数据 |
| 全A涨跌家数 | 涨 3.2 千 : 跌 1.8 千 | 2026-09-29 收盘 | 公开市场数据 |
| 全A涨跌幅中位数 | +0.5 | 2026-09-29 收盘 | 公开市场数据 |
| 上证指数 | +0.18;日内多数时间在昨日收盘价下方震荡、尾盘一度回落;领先指数拉差由 0.7 缩到 0.4;日K 仍收在昨日破位阴线下端、远离 5 日线;5 日线下穿 10 日线且加速向下,10/20 日线向下,空头排列刚形成 | 2026-09-29 收盘 | 公开市场数据 |
| 上证50 / 沪深300 / 中证A500 | +0.11 / +0.10 / +0.22 | 2026-09-29 收盘 | 公开市场数据 |
| 深成指 / 创业板 / 科创50 | +0.34 / +0.09 / +0.86(站年线) | 2026-09-29 收盘 | 公开市场数据 |
| 中证500 / 中证1000 / 中证2000 | +0.5 / +0.43 / +0.78(涨回季度线) | 2026-09-29 收盘 | 公开市场数据 |
| 微盘股 | +1.76 全场最强;上穿 5 日线、回到前高上方,将形成多头排列 | 2026-09-29 收盘 | 公开市场数据 |
| 波动 | 降波三四点,短期波动率有回升迹象 | 2026-09-29 收盘 | 公开市场数据 |
| 中证全指 / A股平均股价 | +0.36 / +0.47 | 2026-09-29 收盘 | 公开市场数据 |
| 茅指数 / 宁组合 | -0.15 / -0.26,弱于上涨的宽基 | 2026-09-29 收盘 | 公开市场数据 |
| 板块 | 领涨元件、电池、房地产、金属类、TMT;领跌航天、油化 | 2026-09-29 收盘 | 公开市场数据 |
| 债市 | 国债ETF +0.05,创历史新高 | 2026-09-29 收盘 | 公开市场数据 |
| 商品 | 文华商品在昨日收盘价下方震荡走弱、受 5 日线压制;贵金属连续跳空下跌跌破季度线,谷物反弹修复,黑链、煤炭仍在季度线下方 | 2026-09-29 收盘 | 公开市场数据 |
| 港股 | 恒指 -0.58 / 恒生科技 -1.13(继续新低) | 2026-09-29 收盘 | 公开市场数据 |
| 道指 / 标普 / 纳指 | -0.67 / -0.77 / -0.92(纳指多排但 5 日线拐向下) | 2026-09-28 美股收盘(隔夜) | 公开市场数据 |
| 黄金 | -0.57;急跌态势未改,空头排列向下发散 | 2026-09-29 收盘 | 公开市场数据 |
当前判断
确认原文
题眼:缩量修复 / 微盘独强
今日两市成交 1.41 万亿,较昨日 1.7 继续缩量;涨家数 3.2 千对跌家数 1.8 千、涨跌幅中位数 +0.5,赚钱效应有所修复。上证涨 0.18,日内以昨日收盘价下方弱势震荡为主、收盘前回到上方,午盘上坡后收盘前又回落;日K 仍在昨日阴线下端、远离 5 日线,5 日线下穿 10 日线且加速向下,10/20 日线向下形成空头排列。宽基全线上涨但幅度有限——科创50 +0.86 站上年线、中证2000 +0.78 相对领先,微盘股 +1.76 最强、回到前高上方并将形成多头排列。国债ETF 大涨 0.05 创历史新高,昨天没动的避险资金今天回来了。外围全线走弱——恒生科技继续新低、美股三大指数齐跌、黄金延续急跌。主要矛盾是:缩量弱修复与均线空头排列并存,涨是涨了、量却更小,微盘独强、避险回流,市场在节前观望中修复。 边界在于——量能能否止缩、短期均线空头排列能否修复、外围走弱与加息影响会不会传导,决定这次修复的级别。
边界与观察
- 量能能否止缩:地量反弹的量能基础不牢。
- 空头排列能否修复:5 日线下穿 10 日线且加速向下。
- 外围影响是否传导:加息影响未散,节后重点观察。
收盘点评
确认原文
- 量价:成交 1.41 万亿,较昨 1.7 再缩近两成、已是近期地量;涨 3.2 千对跌 1.8 千、中位数 +0.5——昨天普跌今天修复,靠的是抛压衰竭,不是增量资金入场。
- 上证指数:涨 0.18,日内多数时间在昨日收盘价下方震荡、尾盘一度回落;领先指数拉差由 0.7 缩到 0.4,权重拉的力度在减弱。日K 仍收在昨日破位阴线下端、远离 5 日线,空头排列刚形成——一根小阳线只是破位后的技术性喘息。
- 内在结构·指数与个股:中证全指 +0.36 稍好于沪深300 的 +0.10,平均股价 +0.47——个股与指数同步修复,与昨天“个股跌得多”正好反过来,普跌伤口在收敛。
- 内在结构·大小盘:宽基全线上涨但幅度有限,科创50 +0.86 站上年线、中证2000 +0.78 相对领先;微盘股 +1.76 全场最强、回到前高上方,将率先形成多头排列——空头排列里唯一的多头阵营还在扩大。当天降波三四点,但波动率短期有回升迹象。
- 行业轮动:领涨元件、电池、房地产、金属类、TMT,领跌航天、油化——涨的多是昨天跌得重的方向在修复,轮动不明显;房地产亮眼但非热门题材,带不动主线。
- 机构选择:茅指数 -0.15、宁组合 -0.26,双双弱于上涨的宽基——昨天扛住大跌,今天反弹却不参与,机构节前保持谨慎。
- 债市:国债ETF +0.05 创历史新高——昨天股市大跌它微跌,今天股市反弹它创新高,避险资金没有因反弹回流。债券的新高,是对今天修复成色最直接的保留意见。
- 商品:文华商品在昨日收盘价下方震荡走弱、受 5 日线压制,短期均线空头排列发散。贵金属连续跳空下跌、跌破季度线——前期最强品种在补跌,跌势从工业品扩散过来;谷物反弹修复,黑链、煤炭仍在季度线下方。
- 外围:全线走弱,加息的影响未能驱散——恒生科技 -1.13 继续新低、维持下跌序列,美股三大指数齐跌、纳指 5 日线拐向下,黄金 -0.57 急跌未止、空头排列发散。外围没给修复任何助力,节前这两天 A 股靠自身抛压衰竭在撑。
个人感悟
确认原文
节前最后两天,修复是真的,缩量也是真的。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。