缩量回调 / 外围同步走弱
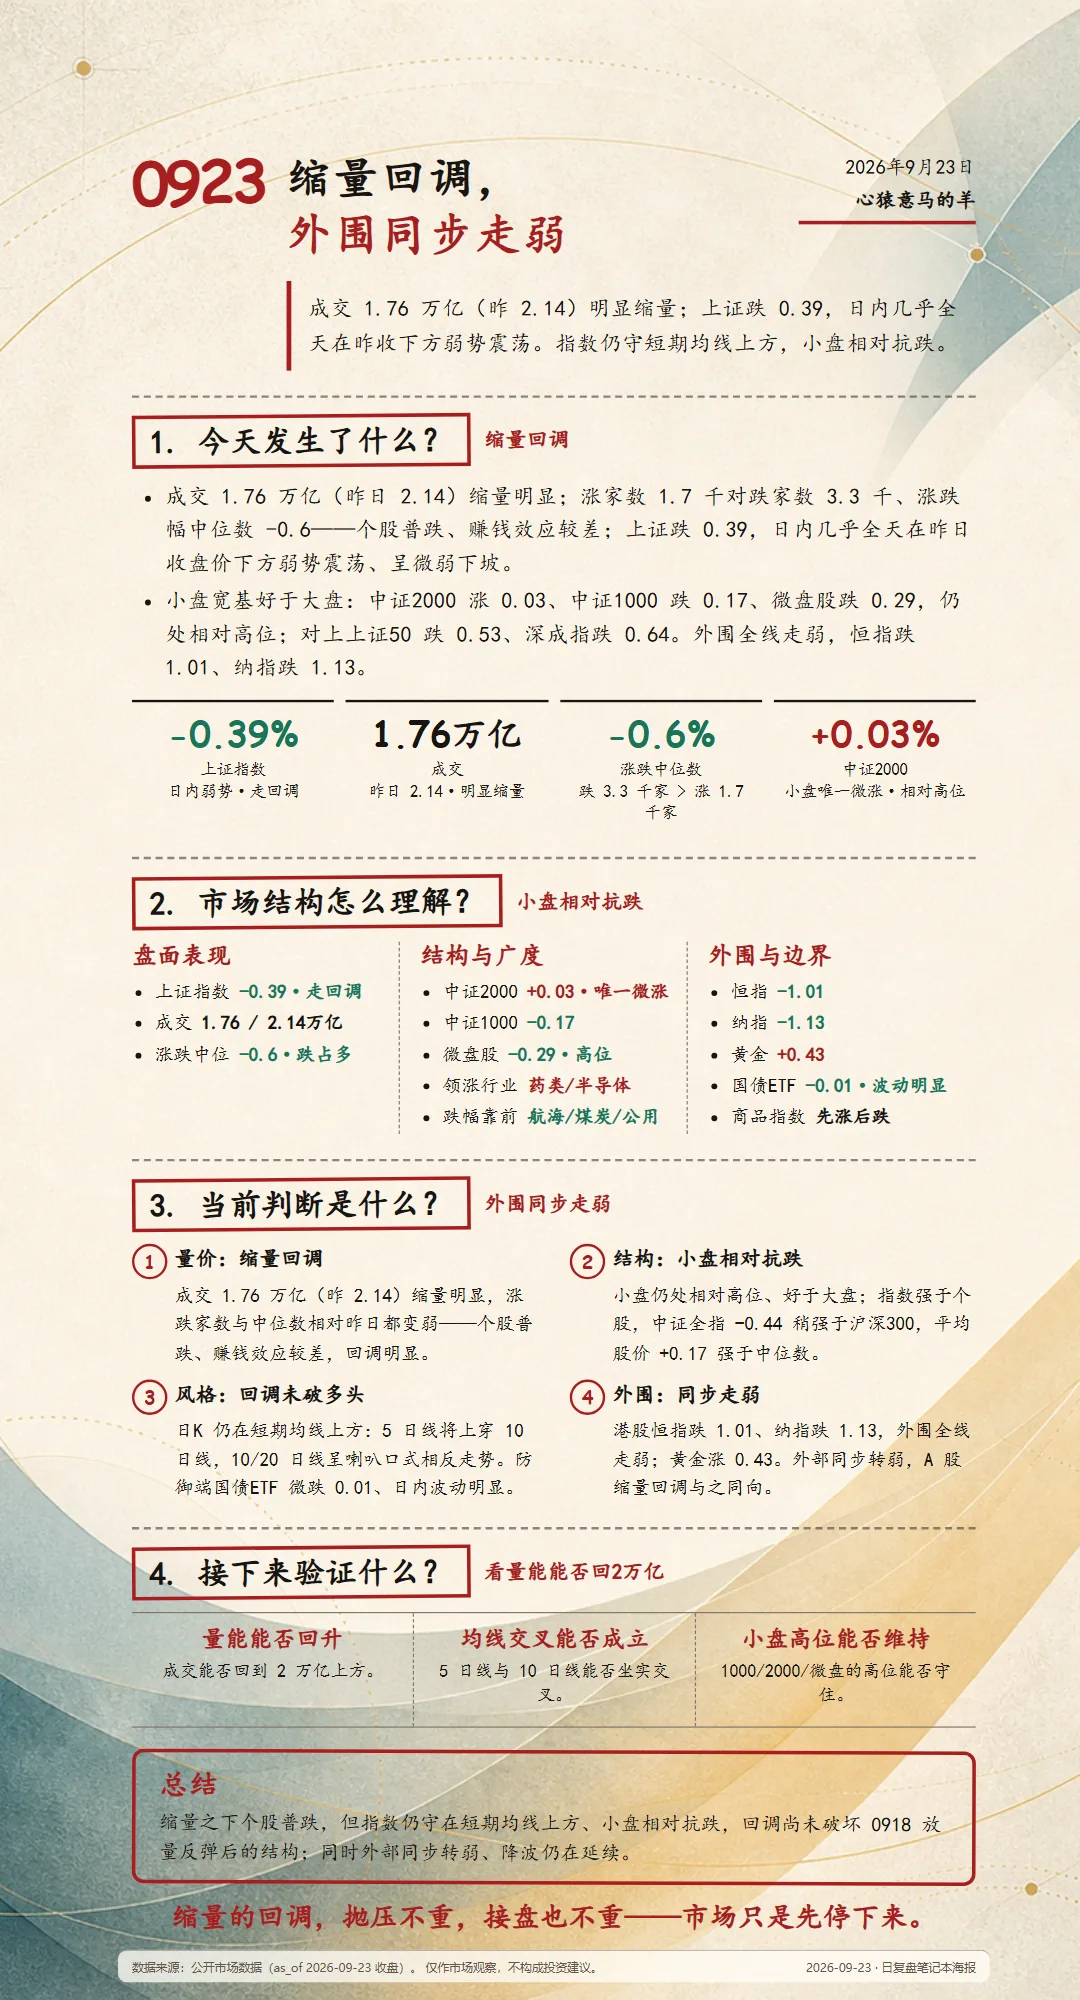
两市成交 1.76 万亿,较昨日 2.14 万亿明显缩量;涨家数 1.7 千对跌家数 3.3 千、涨跌幅中位数 -0.6——个股普跌、赚钱效应较差。上证跌 0.39,日内几乎全天在昨日收盘价下方弱势震荡并呈微弱下坡,领先指数强于上证、上拉幅度约 0.3;日K 走回调,但仍在短期均线上方,5 日线将上穿 10 日线,10 日线走平但向下勾、20 日线走平略向上,10/20 日线呈喇叭口式的相反走势。宽基总体回调,但小盘仍好于大盘——中证2000 涨 0.03(当日唯一微涨)、中证1000 跌 0.17、微盘股跌 0.29,1000/2000/微盘仍处相对高位;对上上证50 跌 0.53、深成指跌 0.64。中证全指 -0.44 稍强于沪深300,A 股平均股价 +0.17 强于中位数——指数强于个股。商品先涨后跌、勉强粘在 5 日线上,内部石油与化工偏强;国债ETF 微跌 0.01 但日内波动明显,避险资金没有持续转向债市。外围全线走弱——恒指跌 1.01、纳指跌 1.13,黄金小幅上涨 0.43。主要矛盾是:缩量之下个股普跌,但指数仍守在短期均线上方、小盘相对抗跌,回调尚未破坏 0918 放量反弹后的结构,同时外部同步转弱、降波仍在延续。边界在于——这次回调是涨后歇脚还是反弹终结,需看量能能否回到 2 万亿上方、5 日线与 10 日线的交叉能否成立,以及小盘的高位能否维持。
导语
两市成交 1.76 万亿,较昨日 2.14 万亿明显缩量;涨家数 1.7 千对跌家数 3.3 千、涨跌幅中位数 -0.6——个股普跌、赚钱效应较差,涨跌家数与中位数相对昨日都变弱,回调明显。上证跌 0.39,日内几乎全天在昨日收盘价下方弱势震荡并呈微弱下坡,领先指数强于上证、上拉幅度约 0.3;日K 走回调,但仍在短期均线上方,5 日线将上穿 10 日线,10 日线走平但向下勾、20 日线走平略向上,10/20 日线呈喇叭口式的相反走势。宽基总体回调,但小盘仍好于大盘——中证2000 涨 0.03(当日唯一微涨)、中证1000 跌 0.17、微盘股跌 0.29,1000/2000/微盘仍处相对高位;对上上证50 跌 0.53、深成指跌 0.64。中证全指 -0.44 稍强于沪深300,A 股平均股价 +0.17 强于中位数 -0.6——指数强于个股,高价股相对抗跌。行业上药类、半导体、电子化学品元件、通用设备、光学光电子领涨,航海、煤炭类、TMT、能源金属、电力、通信、公用跌幅靠前;药类走得不错、新质力的代表也在场,但下跌的行业占大多数,总体行业效应不明显。机构选择上,茅指数跌 0.37、宁组合跌 0.22,机构态度还是谨慎。国债ETF 跌 0.01,日内走势波动明显——开盘拉升后回落,收盘前上坡走势又突然下拉至昨日收盘价下方,避险资金没有持续转向债市。商品日内先涨后跌,日K 呈长上下影的类十字星、勉强粘在 5 日线上,内部石油涨 2.51、化工涨 1.62 较强,与股市未同步。外围全线走弱——港股恒指跌 1.01、恒生科技跌 1.33,美股道指跌 0.68、标普跌 0.75、纳指跌 1.13,黄金涨 0.43。主要矛盾是:缩量之下个股普跌,但指数仍守在短期均线上方、小盘相对抗跌,回调尚未破坏 0918 放量反弹后的结构,同时外部同步转弱、降波仍在延续。边界在于——这次回调是涨后歇脚还是反弹终结,需看量能能否回到 2 万亿上方、5 日线与 10 日线的交叉能否成立,以及小盘的高位能否维持。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 两市成交 | 1.76 万亿(昨 2.14,明显缩量) | 2026-09-23 收盘 | 公开市场数据 |
| 全A涨跌家数 | 涨 1.7 千 : 跌 3.3 千 | 2026-09-23 收盘 | 公开市场数据 |
| 全A涨跌幅中位数 | -0.6 | 2026-09-23 收盘 | 公开市场数据 |
| 上证指数 | -0.39;日内几乎全天在昨日收盘价下方弱势震荡、呈微弱下坡;领先指数强于上证、上拉幅度约 0.3;日K 走回调但仍在短期均线上方;5 日线将上穿 10 日线,10 日线走平但向下勾、20 日线走平略向上,10/20 日线呈喇叭口式的相反走势 | 2026-09-23 收盘 | 公开市场数据 |
| 中证全指 / 沪深300 | -0.44 / -0.6 | 2026-09-23 收盘 | 公开市场数据 |
| A股平均股价 | +0.17(强于中位数 -0.6) | 2026-09-23 收盘 | 公开市场数据 |
| 中证2000 / 中证1000 / 微盘股 | +0.03(当日唯一微涨)/ -0.17 / -0.29,均处相对高位 | 2026-09-23 收盘 | 公开市场数据 |
| 上证50 / 深成指 | -0.53 / -0.64 | 2026-09-23 收盘 | 公开市场数据 |
| 行业轮动 | 领涨 药类、半导体、电子化学品元件、通用设备、光学光电子 / 跌幅靠前 航海、煤炭类、TMT、能源金属、电力、通信、公用 | 2026-09-23 收盘 | 公开市场数据 |
| 机构选择 | 茅指数 -0.37、宁组合 -0.22 | 2026-09-23 收盘 | 公开市场数据 |
| 债市 | 国债ETF -0.01;日内波动明显(开盘拉升后回落,收盘前上坡走势又突然下拉至昨日收盘价下方) | 2026-09-23 收盘 | 公开市场数据 |
| 商品 | 文华商品指数日内先涨后跌,日K 呈长上下影的类十字星、勉强粘在 5 日线上;5/10 日线上拔、20 日线走平。细分石油 +2.51、化工 +1.62 较强,其他以修复为主;贵金属、黑链、煤炭仍回调,有色呈上升收敛结构、沪铜强势 | 2026-09-23 收盘 | 公开市场数据 |
| 港股 | 恒指 -1.01、恒生科技 -1.33 | 2026-09-23 收盘 | 公开市场数据 |
| 道指 / 标普 / 纳指 | -0.68 / -0.75 / -1.13 | 2026-09-22 美股收盘(隔夜) | 公开市场数据 |
| 黄金 | +0.43 | 2026-09-23 收盘 | 公开市场数据 |
结构解释
量价与广度:成交 1.76 万亿,较昨日 2.14 万亿明显缩量;涨家数 1.7 千对跌家数 3.3 千、中位数 -0.6——个股普跌、赚钱效应较差,涨跌家数与中位数相对昨日都变弱,回调明显。
指数与个股(内在结构):中证全指 -0.44 稍强于沪深300 的 -0.6;A 股平均股价 +0.17、强于中位数 -0.6——指数强于个股,高价股相对抗跌。
大小盘风格:小盘宽基好于大盘。中证2000 涨 0.03(当日唯一微涨)、中证1000 跌 0.17、微盘股跌 0.29,1000/2000/微盘仍处相对高位;对面上证50 跌 0.53、深成指跌 0.64。总体仍在降波。
行业轮动:领涨药类、半导体、电子化学品元件、通用设备、光学光电子;跌幅靠前航海、煤炭类、TMT、能源金属、电力、通信、公用。药类走得不错、新质力的代表也在场,但下跌的行业占大多数,总体行业效应不明显。
机构选择:茅指数跌 0.37、宁组合跌 0.22,机构态度还是谨慎。
债市:国债ETF 跌 0.01,日内走势波动明显——开盘拉升后回落,收盘前上坡走势又突然下拉至昨日收盘价下方,避险资金没有持续转向债市。
商品:文华商品指数日内先涨后跌,日K 呈长上下影的类十字星、勉强粘在 5 日线上;5/10 日线上拔、20 日线走平。细分石油涨 2.51、化工涨 1.62 较强,其他以修复为主;图形上贵金属、黑链、煤炭仍是回调,有色呈上升收敛结构、沪铜强势。
外围:港股恒指跌 1.01、恒生科技跌 1.33;美股道指跌 0.68、标普跌 0.75、纳指跌 1.13;黄金涨 0.43。外围全线走弱,与 A 股同向,外部同步转弱是今日题眼之一。
当前判断
确认原文
题眼:缩量回调 / 外围同步走弱
今日两市成交 1.76 万亿,较昨日 2.14 万亿明显缩量;涨家数 1.7 千对跌家数 3.3 千、涨跌幅中位数 -0.6,赚钱效应较差、个股普跌。上证跌 0.39,日内几乎全天在昨日收盘价下方弱势震荡并呈微弱下坡,领先指数强于上证、上拉幅度约 0.3;日K 走回调,但仍在短期均线上方,5 日线将上穿 10 日线、10 日线走平但向下勾、20 日线走平略向上,10/20 日线成喇叭口式的相反走势。宽基总体回调,但小盘仍好于大盘——中证2000 涨 0.03、中证1000 跌 0.17、微盘股跌 0.29,1000/2000/微盘仍处相对高位;对上上证50 跌 0.53、深成指跌 0.64。中证全指 -0.44 稍强于沪深300,A 股平均股价 +0.17 强于中位数,指数强于个股。商品先涨后跌、勉强粘在 5 日线上,内部石油与化工偏强;国债ETF 微跌 0.01 但日内波动明显,避险资金没有持续转向债市。外围全线走弱——恒指跌 1.01、纳指跌 1.13,黄金小幅上涨 0.43。主要矛盾是:缩量之下个股普跌,但指数仍守在短期均线上方、小盘相对抗跌,回调尚未破坏 0918 放量反弹后的结构,同时外部同步转弱、降波仍在延续。边界在于——这次回调是涨后歇脚还是反弹终结,需看量能能否回到 2 万亿上方、5 日线与 10 日线的交叉能否成立,以及小盘的高位能否维持。
边界与观察
- 量能能否回升:成交能否回到 2 万亿上方。
- 均线交叉能否成立:5 日线与 10 日线能否坐实交叉。
- 小盘高位能否维持:1000/2000/微盘的高位能否守住。
收盘点评
确认原文
- 量价:成交 1.76 万亿(昨 2.14)缩量明显;涨家数 1.7 千对跌家数 3.3 千、中位数 -0.6——赚钱效应较差,涨跌家数与中位数相对昨日都变弱,回调明显。
- 上证指数:日内几乎全天在昨日收盘价下方弱势震荡、呈微弱下坡;领先指数强于上证,上拉幅度约 0.3。日K 跌 0.39、走回调,但仍在短期均线上方;5 日线将上穿 10 日线,10 日线走平但向下勾、20 日线走平略向上,10/20 日线呈喇叭口式的相反走势。
- 内在结构·指数与个股:中证全指跌 0.44,稍强于沪深300 的 -0.6;A 股平均股价涨 0.17、强于中位数 -0.6——指数强于个股,高价股相对抗跌。
- 内在结构·大小盘:小盘宽基好于大盘。中证2000 涨 0.03(当日唯一微涨)、中证1000 跌 0.17、微盘股跌 0.29,1000/2000/微盘仍处于相对高位;对面上证50 跌 0.53、深成指跌 0.64。总体仍在降波。
- 行业轮动:领涨药类、半导体、电子化学品元件、通用设备、光学光电子;跌幅靠前航海、煤炭类、TMT、能源金属、电力、通信、公用。药类走得不错、新质力的代表也在场,但下跌的行业占大多数,总体行业效应不明显。
- 机构选择:茅指数跌 0.37、宁组合跌 0.22,机构态度还是谨慎。
- 债市:国债ETF 跌 0.01,日内走势波动明显——开盘拉升后回落,收盘前上坡走势又突然下拉至昨日收盘价下方。
- 商品:文华商品指数日内先涨后跌,日K 呈长上下影的类十字星、勉强粘在 5 日线上;5/10 日线上拔、20 日线走平。细分石油涨 2.51、化工涨 1.62 较强,其他以修复为主;图形上贵金属、黑链、煤炭仍是回调,有色呈上升收敛结构、沪铜强势。
- 外围:港股恒指跌 1.01、恒生科技跌 1.33;美股道指跌 0.68、标普跌 0.75、纳指跌 1.13;黄金涨 0.43。外围总体都还是弱,还是谨慎。
个人感悟
确认原文
缩量的回调,抛压不重,接盘也不重——市场只是先停下来。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。