缩量普跌 / 股债双杀
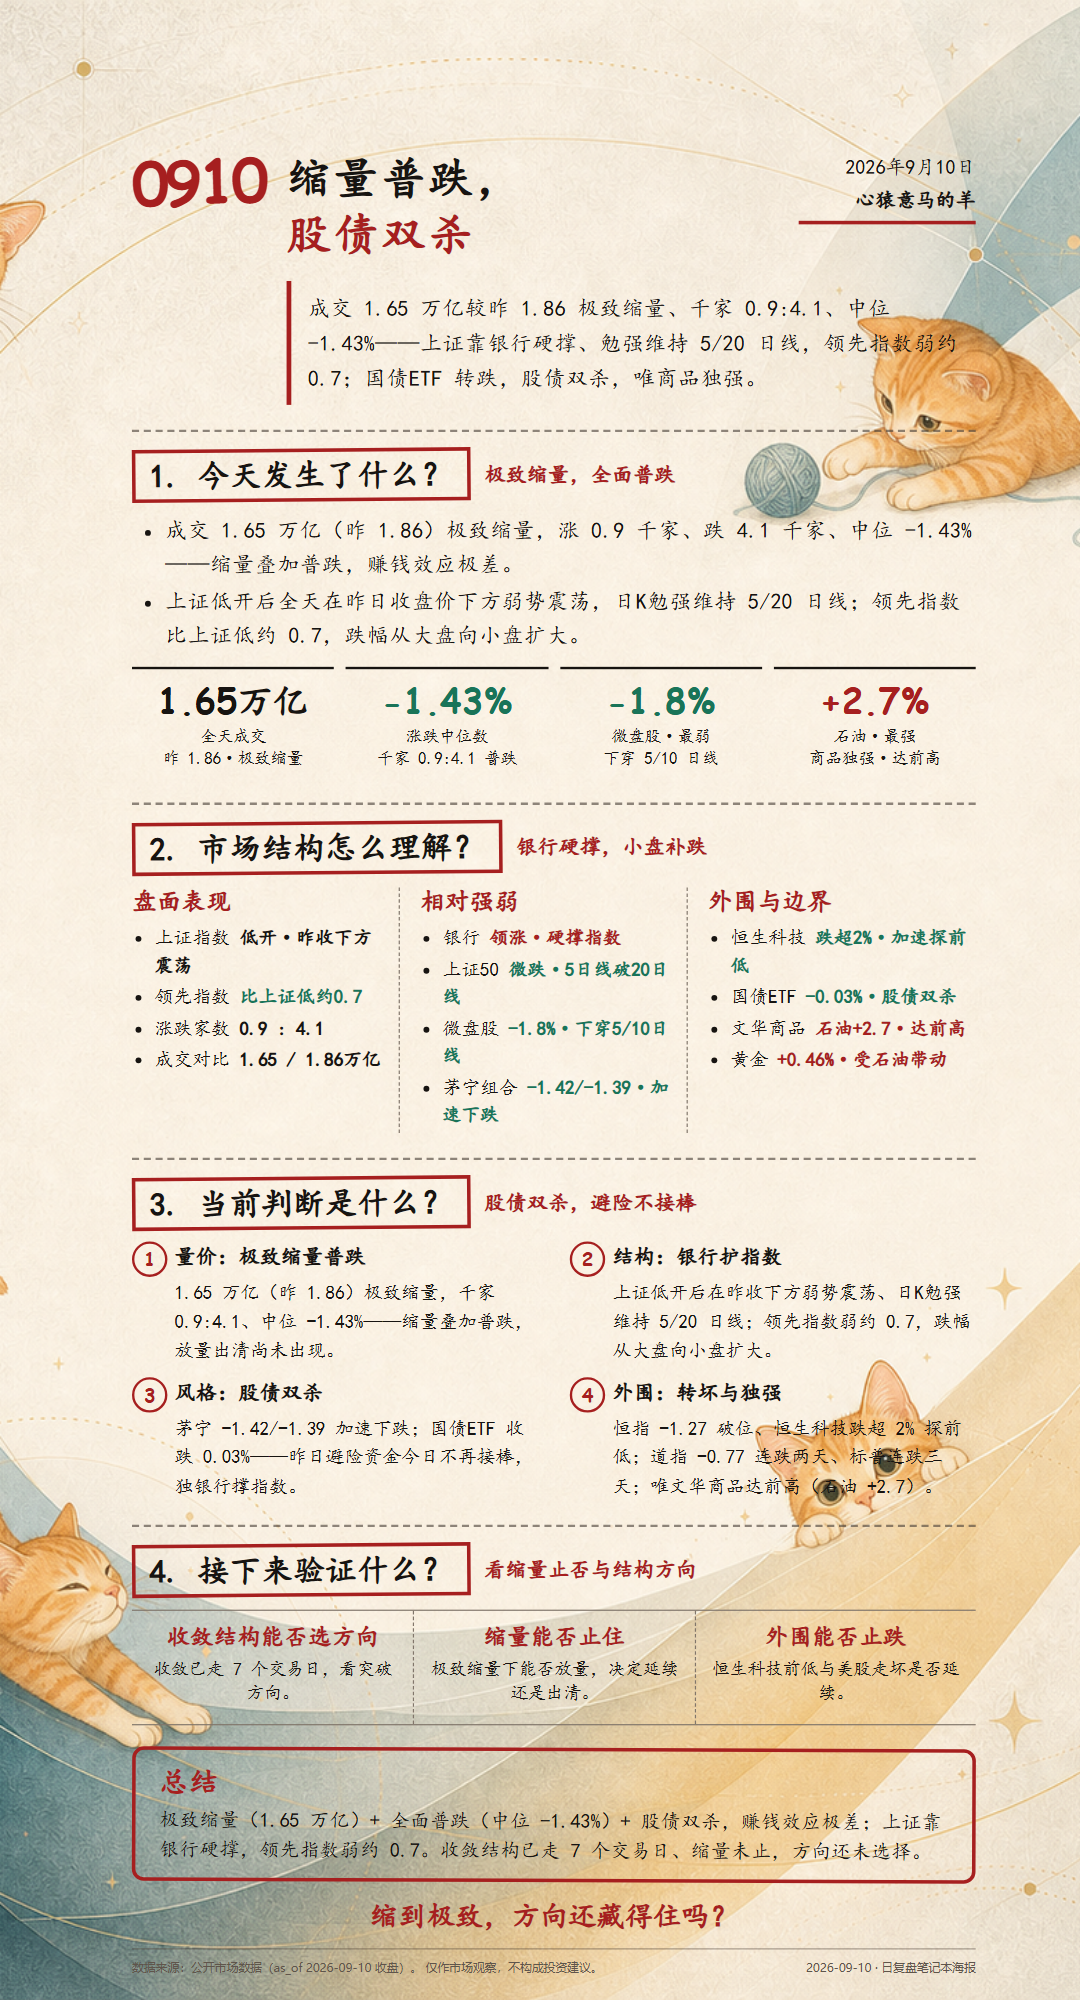
成交 1.65 万亿较昨日 1.86 万亿进一步缩量、千家涨跌 0.9:4.1、中位数 -1.43%——极致缩量下的全面普跌,赚钱效应极差。上证低开后全天在昨日收盘价下方弱势震荡、日K勉强维持 5/20 日线,收敛小结构已走 7 个交易日;领先指数比上证低约 0.7、差距较昨日进一步拉大——指数靠银行硬撑、个股跌得更凶,跌幅从大盘宽基向小盘扩大,茅宁 -1.42/-1.39 加速下跌。国债ETF 收跌 0.03%、股债双杀,避险资产不再接棒;唯商品强势(石油 +2.7)。升波但未见反弹迹象,方向未选。
导语
成交 1.65 万亿、较昨日 1.86 万亿进一步缩量,涨跌家数 0.9 比 4.1、中位数 -1.43%——极致缩量下的全面普跌,赚钱效应极差。上证低开后全天在昨日收盘价下方弱势震荡,日K勉强维持 5/20 日线,收敛小结构已走 7 个交易日;领先指数比上证低约 0.7、差距较昨日(0.5)进一步拉大——指数靠银行硬撑、个股跌得更凶,跌幅从大盘宽基向小盘扩大(上证50 微跌,微盘 -1.8),茅宁 -1.42/-1.39 加速下跌。国债ETF 收跌 0.03%、股债双杀,避险资产不再接棒;唯独商品强势(石油 +2.7、化工 +1.5,文华商品达前高)。升波但未见反弹迹象,收敛结构还在等方向,放量出清尚未出现。
关键事实
| 指标 | 数值 | 数据截止 | 来源 |
|---|---|---|---|
| 两市成交 | 1.65 万亿(昨 1.86,进一步缩量) | 2026-09-10 收盘 | 公开市场数据 |
| 涨跌家数(千家) | 涨 0.9 : 跌 4.1 | 2026-09-10 收盘 | 公开市场数据 |
| 全A中位数 | -1.43% | 2026-09-10 收盘 | 公开市场数据 |
| 上证指数 | 低开、昨收下方弱势震荡(日内约 -0.2 至 -0.5),日K勉强维持 5/20 日线 | 2026-09-10 收盘 | 公开市场数据 |
| 领先指数 | 比上证低约 0.7(昨 0.5,差距拉大) | 2026-09-10 收盘 | 公开市场数据 |
| 上证50 / 沪深300 / 中证500 | 微跌 / -0.53% / -0.65% | 2026-09-10 收盘 | 公开市场数据 |
| 中证1000 / 中证2000 / 微盘股 | -0.8% / -1.6% / -1.8%(微盘下穿 5/10 日线) | 2026-09-10 收盘 | 公开市场数据 |
| 茅指数 / 宁组合 | -1.42% / -1.39%(跌幅双双扩大、有加速下跌迹象) | 2026-09-10 收盘 | 公开市场数据 |
| 国债ETF | -0.03%(走震荡小结构、守住 136) | 2026-09-10 收盘 | 公开市场数据 |
| 文华商品 / 石油 / 化工 | 达前高 / +2.7% / +1.5%(10 日线将上穿 20 日线) | 2026-09-10 收盘 | 公开市场数据 |
| 恒指 / 恒生科技 | -1.27% / 跌超 2% | 2026-09-10 收盘 | 公开市场数据 |
| 道指 / 标普 | -0.77% 连跌两天 / 连跌三天 | 2026-09-10 收盘 | 公开市场数据 |
| 黄金 | +0.46%(受石油影响走震荡) | 2026-09-10 收盘 | 公开市场数据 |
| 领涨 / 领跌板块 | 玻璃、航海、银行、元件 / 农业系、酒与食品、医药系、机器人、汽车零部件、光学光电子、油化金属煤炭 | 2026-09-10 收盘 | 公开市场数据 |
结构解释
量价与广度:成交 1.65 万亿(昨 1.86)极致缩量;涨跌家数 0.9 : 4.1、中位数 -1.43%,跌多涨少且跌幅可观——极致缩量叠加极致普跌,赚钱效应极差。
指数与个股(内在结构):上证低开后全天在昨日收盘价下方弱势震荡,日内幅度约 -0.2 至 -0.5;日K勉强维持 5/20 日线上,收敛小结构已走 7 个交易日,5/10 日线略向下、20 日线走平,短期均线开始纠缠向右。领先指数比上证低约 0.7,差距较昨日(0.5)进一步拉大——指数跌幅有限、个股跌得更多,是银行护指数、个股失血。
大小盘风格:跌幅从大盘向小盘扩大化——上证50 微跌,沪深300 -0.53、中证500 -0.65、中证1000 -0.8、中证2000 -1.6、微盘 -1.8,微盘下穿 5/10 日线。与昨日「小盘比大盘更稳」正好反转,今天是权重扛指数、小盘补跌。
行业轮动:领涨玻璃、航海、银行、元件;领跌农业系、酒与食品、医药系、机器人、汽车零部件、光学光电子、油化金属煤炭等资源类。行业效应疲软、领头没有逻辑,撑指数的只有银行。
机构选择与外围:茅 -1.42、宁 -1.39,跌幅双双扩大、有加速下跌的极差迹象;国债ETF 收跌 0.03%、走震荡小结构(守住 136)——昨日避险资金进场,今日股债双杀,避险资产也不再接棒。商品端文华商品强势达前高、动能看应突破(石油 +2.7、化工 +1.5,10 日线将上穿 20 日线形成多头排列);外围转坏——恒指 -1.27 向下破位、恒生科技跌超 2 加速向前低靠拢,美股道指 -0.77 连跌两天、标普连跌三天、短期均线空头排列开始发散,黄金 +0.46 受石油影响走震荡。
当前判断
确认原文
成交 1.65 万亿,较昨日 1.86 万亿进一步缩量,涨跌家数 0.9 比 4.1、中位数 -1.43——极致缩量下的全面普跌,赚钱效应极差。上证低开后全天在昨日收盘价下方弱势震荡、日内幅度约 -0.2 至 -0.5,日K勉强维持在 5/20 日线上,收敛小结构已走 7 个交易日;领先指数比上证低约 0.7、差距较昨日进一步拉大——指数靠银行硬撑,个股跌得更凶:跌幅从大盘宽基向小盘扩大(上证50 微跌,中证2000 -1.6、微盘 -1.8),茅宁 -1.42/-1.39 加速下跌;国债ETF 收跌 0.03%,股债双杀,唯独商品强势(石油 +2.7)。行业效应疲软,领涨领跌都没有逻辑主线。升波但未见反弹迹象,收敛结构还在等方向,放量出清尚未出现。
边界与观察
- 收敛小结构能否选出方向:已走 7 个交易日,等待突破方向。
- 缩量能否止住:极致缩量下能否放量,决定行情是延续还是出清。
- 恒生科技前低与美股走坏能否止跌:外围转坏是否延续,是否继续拖累 A/H。
收盘点评
确认原文
- 量价:成交 1.65 万亿(昨 1.86)极致缩量;涨跌家数 0.9 : 4.1、中位数 -1.43%,跌多涨少且跌幅可观——极致缩量叠加极致普跌,赚钱效应极差。
- 上证指数:低开后全天在昨日收盘价下方弱势震荡,日内幅度约 -0.2 至 -0.5;日K勉强维持 5/20 日线上,收敛小结构已走 7 个交易日,5/10 日线略向下、20 日线走平,短期均线开始纠缠向右。
- 内在结构 · 指数与个股:领先指数比上证低约 0.7,差距较昨日(0.5)进一步拉大——指数跌幅有限、个股跌得更多,是银行护指数、个股失血。
- 内在结构 · 大小盘:跌幅从大盘向小盘扩大化——上证50 微跌,沪深300 -0.53、中证500 -0.65、中证1000 -0.8、中证2000 -1.6、微盘 -1.8;微盘下穿 5/10 日线。与昨日「小盘比大盘更稳」正好反转,今天是权重扛指数、小盘补跌。
- 行业轮动:领涨玻璃、航海、银行、元件;领跌农业系、酒与食品、医药系、机器人、汽车零部件、光学光电子、油化金属煤炭等资源类。行业效应疲软、领头没有逻辑,撑指数的只有银行。
- 机构选择 · 债市:茅 -1.42、宁 -1.39,跌幅双双扩大、有加速下跌的极差迹象;国债ETF 收跌 0.03%、走震荡小结构(守住 136)——昨日避险资金进场,今日股债双杀,避险资产也不再接棒。
- 商品与外围:文华商品强势达前高、动能看应突破(石油 +2.7、化工 +1.5,10 日线将上穿 20 日线形成多头排列);外围转坏——恒指 -1.27 向下破位、恒生科技跌超 2 加速向前低靠拢,美股道指 -0.77 连跌两天、标普连跌三天、短期均线空头排列开始发散,黄金 +0.46 受石油影响走震荡。后续观察:收敛小结构的方向选择、缩量能否止住、恒生科技前低与美股走坏是否延续。
个人感悟
确认原文
缩到极致,方向还藏得住吗?
数据与来源
飞书文档 DBt5dKk7po0iXmxXrMfct1NHnwt,三段已一次性回填并 fetch 复核通过(revision 619);题眼/判断/点评 1-7/感悟锚点全 PASS,占位模板零残留,原始事实记录未覆盖。revision 619 为用户要求的「日K趋势」段末尾 44 个 j 乱码清理结果。
- 公开市场数据
行情数据取自公开市场行情,按既有口径不署名具体提供方(2026-09-10 定稿)。
校准记录
尚未追加。后续结果只能以带日期的记录补充,不能覆盖原判断。
关于我
「心猿意马的羊|交易复盘」——持续记录市场、公开判断边界并回看错误的交易学习者。记录市场,校准判断,与交易爱好者平视交流。更完整的归档见 关于页。
研究工具
复盘之外的三项独立研究入口。它们提供观察证据,不自动生成本站判断,也不构成买卖建议。